Kế toán

Truy thu, truy đóng BHXH bắt buộc: 3 trường hợp kế toán cần biết
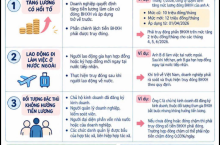
Theo nội dung hướng dẫn trong hình, Điều 8 Nghị định 158/2025/NĐ-CP quy định một số trường hợp phải truy thu, truy đóng bảo hiểm xã hội (BHXH) bắt buộc mà doanh nghiệp và kế toán cần đặc biệt lưu ý. Việc xác định đúng thời điểm phát sinh nghĩa vụ, thời gian phải truy đóng và số tiền BHXH phải đóng bổ sung giúp doanh nghiệp hạn chế nguy cơ phát sinh tiền chậm đóng và các vấn đề liên quan đến hồ sơ BHXH. Dưới đây là 3 trường hợp truy thu, truy đóng BHXH bắt buộc đáng chú...
Vai trò của đơn vị dịch vụ kế toán đối với doanh nghiệp - Giải pháp tối ưu chi phí và giảm rủi ro pháp lý
Trong bối cảnh pháp luật thuế và kế toán liên tục thay đổi, vai trò của đơn vị dịch vụ kế toán đối với doanh nghiệp ngày càng trở nên quan trọng. Không chỉ dừng lại ở việc ghi sổ sách, dịch vụ kế toán còn giúp doanh nghiệp tuân thủ pháp luật, tối ưu chi phí và quản trị tài chính hiệu quả. Đặc biệt đối với doanh nghiệp nhỏ và vừa, việc thuê dịch vụ kế toán trọn gói đang trở thành xu hướng nhằm giảm áp lực nhân sự và hạn chế rủi ro khi cơ quan thuế thanh...
Vì sao nhiều doanh nghiệp gặp rắc rối khi tự làm kế toán?
Trong bối cảnh cạnh tranh ngày càng gay gắt, nhiều doanh nghiệp – đặc biệt là doanh nghiệp vừa và nhỏ – lựa chọn tự làm kế toán nhằm tiết kiệm chi phí. Tuy nhiên, thực tế cho thấy không ít doanh nghiệp đã vướng sai phạm kế toán – thuế, bị xử phạt, truy thu thuế hoặc gặp khó khăn khi quyết toán chỉ vì thiếu hiểu biết đầy đủ về quy định pháp luật. Dưới đây là những nguyên nhân phổ biến khiến doanh nghiệp gặp rắc rối khi tự làm kế toán, kèm theo căn cứ pháp lý cụ...
Xây dựng quy trình kế toán công ty sản xuất: Chuẩn hóa từ đầu vào đến báo cáo cuối kỳ
Quy trình kế toán công ty sản xuất (theo luồng chứng từ và định...
Xử lý sai sót hóa đơn cùng kỳ – khác kỳ: Kê khai thuế GTGT thế nào cho đúng?
Khi phát hiện hóa đơn điện tử đã phát hành có sai sót, doanh nghiệp cần xác định rõ hóa đơn thay thế được lập cùng kỳ hay khác kỳ với hóa đơn gốc để thực hiện kê khai thuế GTGT đúng quy...
Xuất hóa đơn điện tử năm 2026: Quy định, thời điểm và quy trình thực hiện đúng pháp luật
Xuất hóa đơn không chỉ là nghiệp vụ kế toán mà còn là dữ liệu trọng yếu để cơ quan Thuế quản lý doanh nghiệp. Từ năm 2026, với việc áp dụng quản lý thuế bằng Big Data và đối soát AI tự động, mọi sai sót về hóa đơn đều có thể bị phát hiện nhanh chóng. Thực tế, nhiều doanh nghiệp, đặc biệt là SME và doanh nghiệp mới thành lập vẫn xuất hóa đơn sai thời điểm hoặc không xuất hóa đơn khi đã phát sinh doanh thu, dẫn đến rủi ro bị xử phạt và truy thu thuế. Bài viết này được xây dựng từ góc nhìn đơn vị dịch vụ kế toán - thuế chuyên nghiệp, nhằm giúp doanh nghiệp hiểu đúng quy định và hạn chế tối đa rủi ro trong năm...
Đối tượng sử dụng hóa đơn điện tử theo quy định mới từ năm 2026
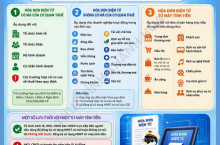
Theo nội dung tổng hợp trong tài liệu, Nghị định số 254/2026/NĐ-CP, có hiệu lực thi hành từ ngày 01/7/2026, đã quy định cụ thể về các đối tượng sử dụng hóa đơn điện tử (HĐĐT). Việc xác định đúng hình thức hóa đơn điện tử cần sử dụng sẽ giúp người nộp thuế thực hiện đúng quy định pháp luật, đồng thời góp phần nâng cao hiệu quả quản lý thuế. Hiện nay, các đối tượng sử dụng hóa đơn điện tử được phân thành 3 nhóm chính gồm: hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử không có mã của cơ quan thuế và hóa đơn điện tử từ máy tính...
Đồng bộ dữ liệu Thuế – BHXH – Tài chính: Doanh nghiệp cần lưu ý gì?
Trong quá trình quản lý thuế, bảo hiểm và kế toán, doanh nghiệp cần đảm bảo dữ liệu giữa Thuế – Bảo hiểm xã hội (BHXH) – Tài chính được thống nhất, có căn cứ đối chiếu và giải trình khi cần thiết. Sự khác biệt giữa các nguồn dữ liệu không phải lúc nào cũng là sai phạm, bởi mỗi hệ thống có phạm vi quản lý và nguyên tắc ghi nhận riêng. Tuy nhiên, doanh nghiệp cần chủ động rà soát để hạn chế rủi ro khi cơ quan quản lý yêu cầu giải...
​HƯỚNG DẪN XỬ LÝ TỒN ĐỘNG CHO HỘ KINH DOANH THEO NGHỊ ĐỊNH 141/2026/NĐ-CP
Nghị định 141/2026/NĐ-CP ban hành ngày 29/04/2026 mang đến những quy định dự kiến mới cho nhóm Hộ kinh doanh (HKD) có doanh thu từ 500 triệu đến 1 tỷ VNĐ không thuộc diện kê khai quý. Để giúp các hộ kinh doanh chủ động xử lý các tồn đọng về thuế và tờ khai trong năm 2026, dưới đây là cẩm nang hướng dẫn chi tiết từng trường hợp cụ...
0966002638