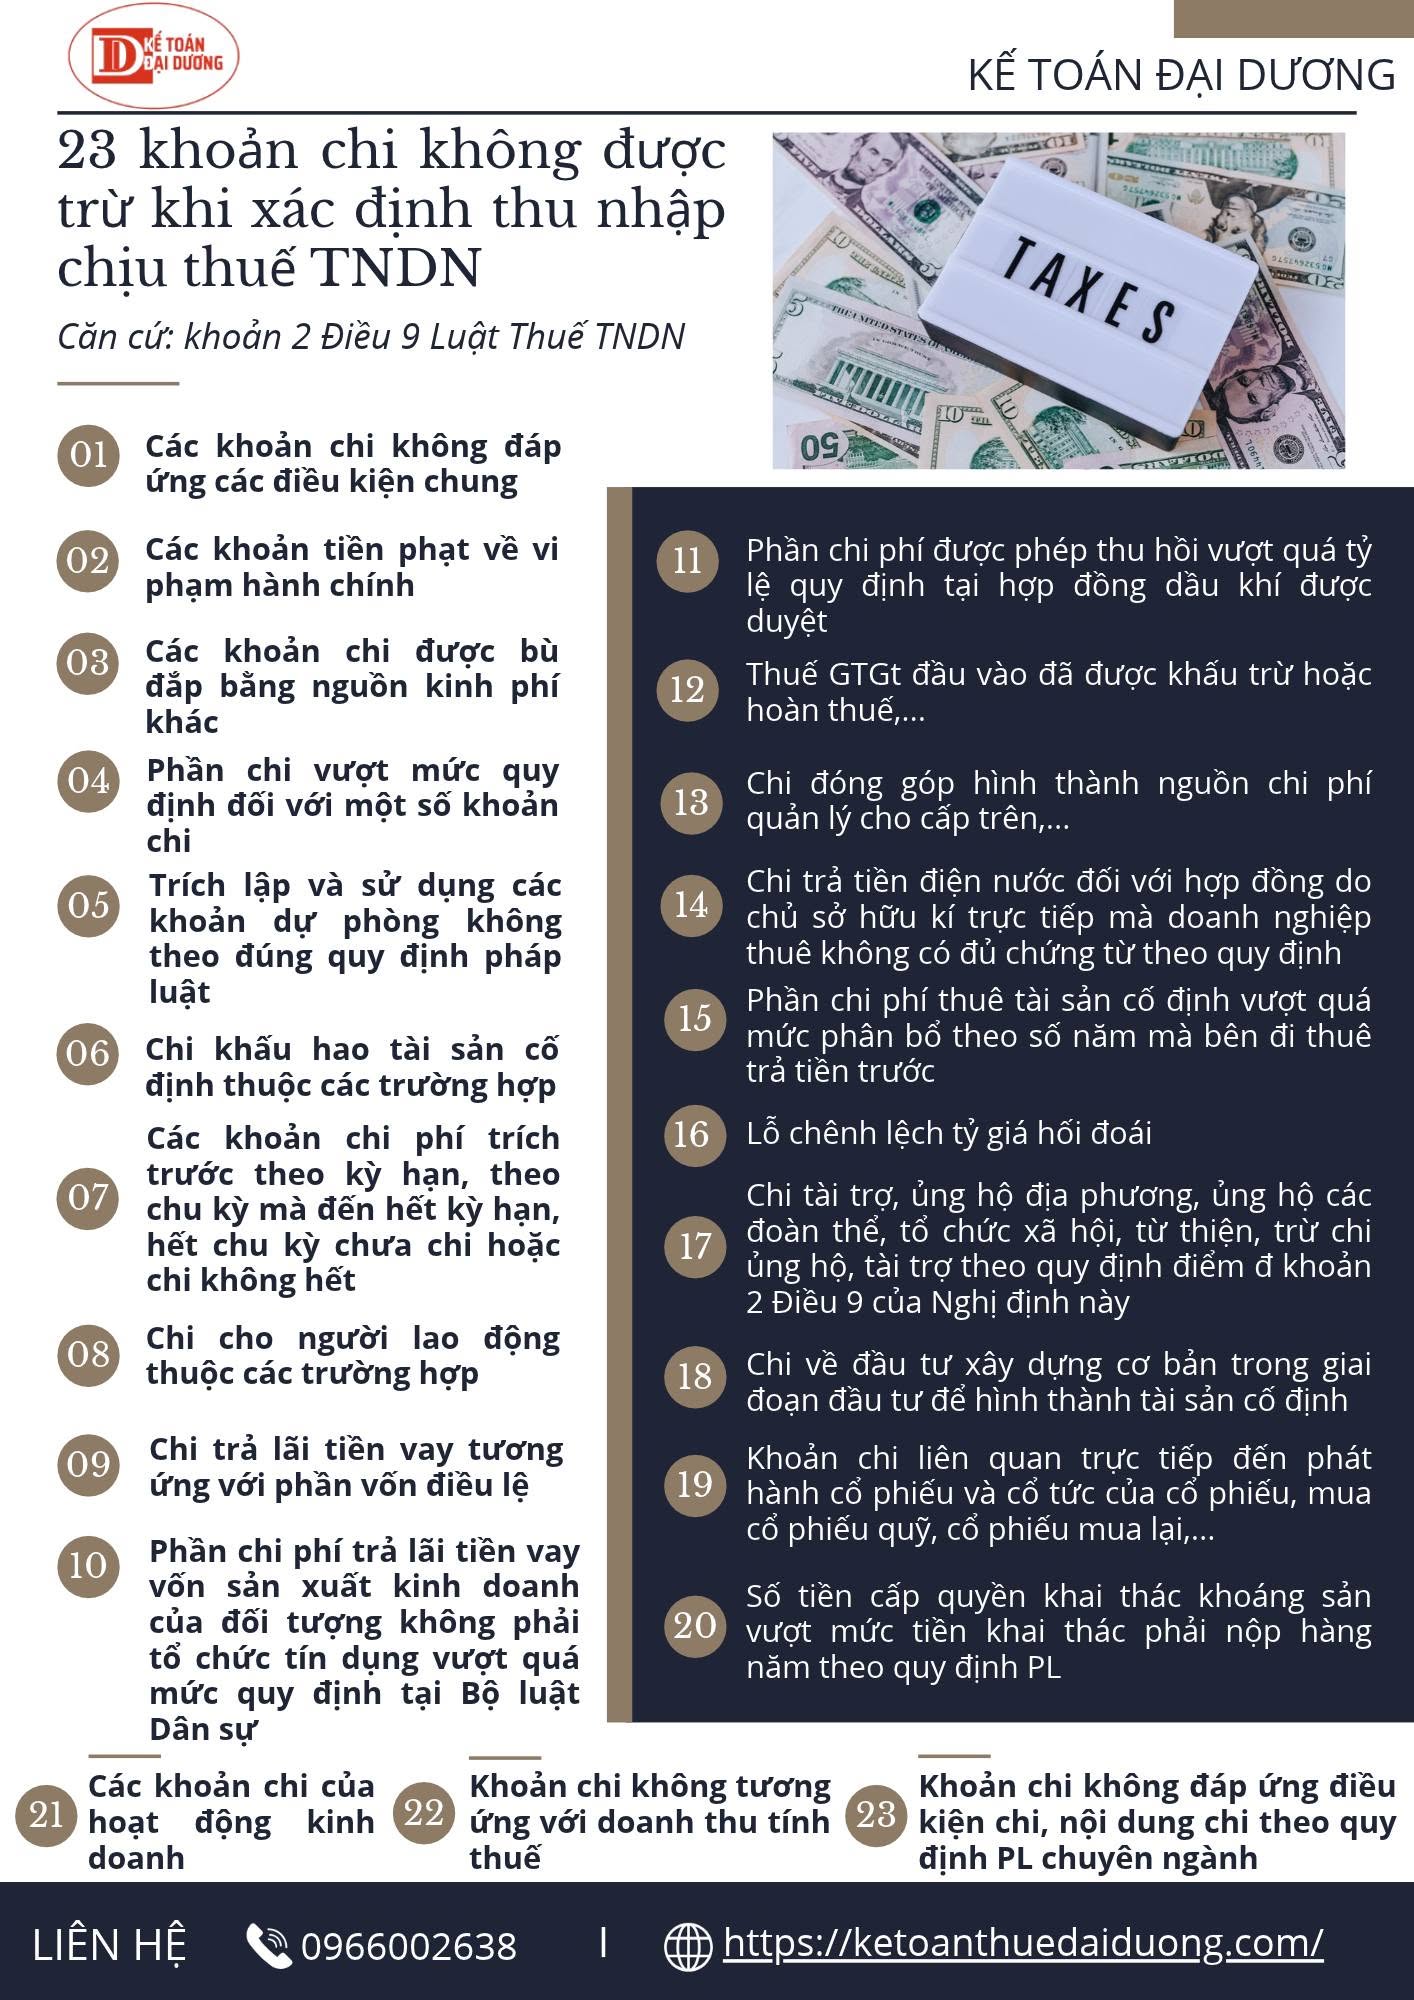
Những khoản chi không đáp ứng các điều kiện chung để được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN sẽ không được chấp nhận là chi phí được trừ.
Doanh nghiệp cần kiểm tra tính hợp lệ của khoản chi, hồ sơ chứng từ và các điều kiện liên quan trước khi đưa vào chi phí tính thuế.
Các khoản tiền phạt do vi phạm hành chính thuộc nhóm khoản chi không được trừ khi xác định thu nhập chịu thuế TNDN.
Doanh nghiệp cần phân biệt khoản tiền phạt vi phạm hành chính với các khoản chi phí khác phát sinh trong quá trình hoạt động để thực hiện hạch toán và xác định nghĩa vụ thuế phù hợp.
Những khoản chi đã được bù đắp bằng nguồn kinh phí khác không được tính trùng vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN.
Doanh nghiệp cần theo dõi rõ nguồn kinh phí hình thành và mục đích sử dụng của từng khoản chi để tránh ghi nhận chi phí không phù hợp.
Đối với một số khoản chi có mức giới hạn theo quy định, phần chi vượt mức quy định không được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN.
Doanh nghiệp cần xác định đúng khoản chi thuộc diện áp dụng mức giới hạn và theo dõi phần chi phí vượt mức để xử lý khi quyết toán thuế.
Các khoản trích lập hoặc sử dụng dự phòng không đúng quy định pháp luật thuộc nhóm chi phí không được trừ.
Doanh nghiệp cần rà soát căn cứ trích lập, số liệu tính toán và việc sử dụng các khoản dự phòng để bảo đảm phù hợp với quy định áp dụng.
Chi phí khấu hao tài sản cố định thuộc các trường hợp không đáp ứng điều kiện theo quy định sẽ không được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN.
Doanh nghiệp cần kiểm tra hồ sơ tài sản cố định, nguyên giá, thời gian trích khấu hao và các điều kiện liên quan trước khi ghi nhận chi phí khấu hao được trừ.
Đối với các khoản chi phí được trích trước theo kỳ hạn hoặc chu kỳ, doanh nghiệp cần theo dõi tình hình thực tế phát sinh và thanh toán.
Phần chi phí đã trích trước nhưng đến hết kỳ hạn hoặc chu kỳ chưa chi hoặc chi không hết thuộc nhóm khoản chi cần lưu ý khi xác định chi phí được trừ.
Các khoản chi cho người lao động thuộc những trường hợp không đáp ứng điều kiện theo quy định được xếp vào nhóm chi phí không được trừ khi tính thuế TNDN.
Doanh nghiệp cần rà soát hồ sơ lao động, quy chế, thỏa thuận và chứng từ liên quan đến từng khoản chi để xác định đúng tính chất và điều kiện được trừ.
Doanh nghiệp cần lưu ý các khoản chi trả lãi tiền vay tương ứng với phần vốn điều lệ thuộc nhóm khoản chi được đề cập trong danh mục không được trừ tại infographic.
Khi rà soát chi phí lãi vay, cần đối chiếu tình hình góp vốn, hồ sơ vay và các quy định thuế có liên quan.
Đối với khoản vay phục vụ hoạt động sản xuất, kinh doanh từ đối tượng không phải tổ chức tín dụng, doanh nghiệp cần lưu ý phần chi phí lãi vay vượt quá mức quy định tại Bộ luật Dân sự.
Việc kiểm tra hợp đồng vay, lãi suất và số tiền lãi thực tế phát sinh là cần thiết để xác định khoản chi phí phù hợp khi tính thuế TNDN.
Đối với hoạt động dầu khí, phần chi phí được phép thu hồi vượt quá tỷ lệ quy định tại hợp đồng dầu khí được duyệt thuộc nhóm khoản chi không được trừ theo nội dung infographic.
Doanh nghiệp hoạt động trong lĩnh vực này cần đối chiếu chi phí thực tế với tỷ lệ và nội dung được quy định trong hợp đồng dầu khí đã được phê duyệt.
Thuế giá trị gia tăng (GTGT) đầu vào đã được khấu trừ hoặc đã được hoàn thuế không được tính trùng vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN.
Doanh nghiệp cần kiểm tra việc hạch toán thuế GTGT đầu vào, bảo đảm thống nhất giữa sổ kế toán và hồ sơ kê khai thuế.
Các khoản chi đóng góp hình thành nguồn chi phí quản lý cho cấp trên thuộc nhóm khoản chi được nêu trong danh mục không được trừ.
Doanh nghiệp cần xác định rõ bản chất khoản đóng góp, đối tượng nhận và căn cứ phát sinh để xử lý đúng theo quy định.
Đối với trường hợp doanh nghiệp thuê địa điểm kinh doanh, cần lưu ý các khoản chi trả tiền điện, nước theo hợp đồng do chủ sở hữu ký trực tiếp.
Nếu doanh nghiệp thuê không có đủ chứng từ theo quy định, khoản chi này thuộc nhóm cần lưu ý khi xác định chi phí được trừ.
Doanh nghiệp nên kiểm tra hợp đồng thuê, chứng từ thanh toán và hồ sơ liên quan đến chi phí điện, nước tại địa điểm thuê.
Trường hợp doanh nghiệp thuê tài sản cố định và trả tiền thuê trước cho nhiều năm, cần thực hiện phân bổ chi phí theo thời gian tương ứng.
Phần chi phí thuê tài sản cố định vượt quá mức phân bổ theo số năm mà bên đi thuê trả tiền trước thuộc nhóm khoản chi không được trừ theo nội dung infographic.
Lỗ chênh lệch tỷ giá hối đoái là khoản chi phí doanh nghiệp cần rà soát khi xác định thu nhập chịu thuế TNDN.
Doanh nghiệp cần phân loại khoản chênh lệch tỷ giá phát sinh, kiểm tra nghiệp vụ liên quan và đối chiếu với quy định áp dụng để xác định phần chi phí được trừ hoặc không được trừ.
Các khoản chi tài trợ, ủng hộ địa phương, ủng hộ các đoàn thể, tổ chức xã hội, từ thiện và nhân đạo thuộc nhóm cần lưu ý.
Theo nội dung infographic, cần phân biệt các khoản chi này với những khoản tài trợ, ủng hộ được quy định tại khoản 2 Điều 9 của Nghị định được viện dẫn.
Doanh nghiệp cần kiểm tra đúng đối tượng nhận tài trợ, mục đích tài trợ và hồ sơ chứng minh để xác định việc áp dụng quy định về chi phí được trừ.
Các khoản chi về đầu tư xây dựng cơ bản trong giai đoạn đầu tư nhằm hình thành tài sản cố định cần được phân loại và hạch toán phù hợp.
Doanh nghiệp cần phân biệt chi phí đầu tư hình thành tài sản với chi phí hoạt động sản xuất, kinh doanh để tránh ghi nhận không đúng bản chất khoản chi.
Doanh nghiệp cần theo dõi riêng các khoản chi liên quan đến hoạt động phát hành và giao dịch cổ phiếu, tránh hạch toán nhầm vào chi phí hoạt động được trừ.
Đối với doanh nghiệp hoạt động trong lĩnh vực khai thác khoáng sản, cần lưu ý khoản tiền cấp quyền khai thác khoáng sản.
Phần số tiền vượt mức phải nộp hằng năm theo quy định pháp luật thuộc nhóm khoản chi được nêu trong danh mục không được trừ khi xác định thu nhập chịu thuế TNDN.
Doanh nghiệp cần rà soát các khoản chi phát sinh từ hoạt động kinh doanh, xác định đúng bản chất và điều kiện được tính vào chi phí được trừ.
Không nên mặc định mọi khoản chi phát sinh trong quá trình kinh doanh đều được chấp nhận khi xác định thu nhập chịu thuế TNDN.
Các khoản chi không tương ứng với doanh thu tính thuế là nhóm chi phí doanh nghiệp cần đặc biệt lưu ý.
Khi rà soát, cần đối chiếu khoản chi với hoạt động tạo ra doanh thu, mục đích sử dụng và hồ sơ chứng minh liên quan để xác định tính phù hợp.
Đối với những doanh nghiệp hoạt động trong lĩnh vực có quy định pháp luật chuyên ngành, các khoản chi cần đáp ứng điều kiện và nội dung chi theo quy định tương ứng.
Khoản chi không đáp ứng các điều kiện này thuộc nhóm cần xem xét khi xác định chi phí được trừ để tính thuế TNDN.
Để hạn chế sai sót trong quá trình kê khai và quyết toán thuế TNDN, doanh nghiệp nên chủ động:
Kiểm tra chứng từ, hóa đơn và hồ sơ liên quan đến từng khoản chi.
Đối chiếu số liệu chi phí giữa sổ kế toán và tờ khai thuế.
Phân loại rõ các khoản chi được trừ và không được trừ.
Kiểm tra các khoản chi có mức giới hạn, khoản trích trước, dự phòng và chi phí lãi vay.
Rà soát các khoản chi liên quan đến tài sản cố định, thuê tài sản và đầu tư xây dựng cơ bản.
Lưu trữ hồ sơ, tài liệu chứng minh bản chất và mục đích của khoản chi.
Việc rà soát thường xuyên giúp doanh nghiệp phát hiện những khoản chi chưa phù hợp, chủ động xử lý số liệu và chuẩn bị tốt hơn cho kỳ quyết toán thuế.
Việc xác định chi phí được trừ khi tính thuế TNDN đòi hỏi doanh nghiệp phải kiểm tra kỹ chứng từ, hóa đơn, hồ sơ kế toán và quy định thuế liên quan.
Nếu doanh nghiệp đang cần rà soát chi phí, kiểm tra sổ sách kế toán, đối chiếu số liệu hoặc chuẩn bị hồ sơ quyết toán thuế TNDN, Kế Toán Đại Dương có thể hỗ trợ tư vấn theo tình hình thực tế.
Liên hệ Kế Toán Đại Dương để được hỗ trợ:
Hotline: 0966 002 638
Website: https://ketoanthuedaiduong.com/
Kế Toán Đại Dương – Đồng hành cùng doanh nghiệp trong công tác kế toán và thuế.
Lưu ý: Nội dung bài viết được triển khai từ infographic do Kế Toán Đại Dương cung cấp. Khi áp dụng thực tế, doanh nghiệp cần đối chiếu quy định pháp luật thuế TNDN, văn bản hướng dẫn và hiệu lực áp dụng tại kỳ tính thuế tương ứng. Việc một khoản chi thuộc nhóm được nêu trong danh mục cần được xem xét theo đúng bản chất và điều kiện pháp lý cụ thể.