Một trong những sai sót thường gặp khi lập báo cáo tài chính là ghi nhận chi phí chưa phù hợp hoặc chưa có đầy đủ hồ sơ chứng minh.
Các vấn đề có thể phát sinh gồm:
Ghi nhận chi phí không hợp lệ hoặc không đáp ứng điều kiện theo quy định.
Hạch toán chi phí nhưng thiếu hóa đơn, chứng từ liên quan.
Chưa kiểm tra tính đầy đủ và phù hợp của hồ sơ thanh toán.
Ghi nhận sai bản chất hoặc sai tài khoản của khoản chi.
Kế toán cần rà soát các khoản chi phí đã ghi nhận trong kỳ, đối chiếu với hóa đơn, chứng từ và hồ sơ liên quan. Đồng thời, cần phân loại rõ các khoản chi phí kế toán và chi phí được trừ khi xác định thu nhập chịu thuế TNDN.
Việc kiểm tra này giúp hạn chế sai lệch số liệu và chủ động xử lý các khoản chi chưa phù hợp trước khi hoàn thiện báo cáo tài chính.
Công nợ phải thu và phải trả là những chỉ tiêu quan trọng trên báo cáo tài chính. Nếu không được theo dõi, đối chiếu thường xuyên, doanh nghiệp có thể gặp tình trạng số dư công nợ không chính xác hoặc tồn tại các khoản chênh lệch chưa được xử lý.
Một số sai sót thường gặp:
Công nợ khách hàng chưa được đối chiếu.
Công nợ nhà cung cấp còn tồn đọng qua nhiều kỳ.
Số liệu giữa sổ kế toán và biên bản đối chiếu công nợ không thống nhất.
Các khoản công nợ đã thanh toán nhưng chưa được cập nhật đầy đủ.
Chưa xác định rõ nguyên nhân đối với các khoản công nợ chênh lệch.
Doanh nghiệp nên rà soát chi tiết các khoản phải thu, phải trả; đối chiếu số liệu với khách hàng và nhà cung cấp; kiểm tra chứng từ thanh toán và xác định nguyên nhân các khoản chênh lệch.
Đối với những khoản công nợ tồn đọng lâu ngày, cần đánh giá tình trạng thực tế và xem xét hướng xử lý phù hợp.
Việc không rà soát đầy đủ các khoản dự phòng có thể khiến số liệu kế toán chưa phản ánh phù hợp tình hình tài chính thực tế của doanh nghiệp.
Hai nội dung cần đặc biệt lưu ý là:
Dự phòng nợ phải thu khó đòi: Doanh nghiệp có thể bỏ sót các khoản phải thu có dấu hiệu khó thu hồi hoặc chưa đánh giá đầy đủ khả năng thu hồi công nợ.
Dự phòng giảm giá hàng tồn kho: Có thể chưa rà soát những hàng hóa tồn kho lâu ngày, hàng hư hỏng, lỗi thời hoặc có giá trị thuần có thể thực hiện được thấp hơn giá trị ghi sổ.
Kế toán cần kiểm tra tuổi nợ, tình trạng thu hồi các khoản phải thu và tình trạng thực tế của hàng tồn kho tại thời điểm cuối năm.
Việc trích lập dự phòng cần căn cứ vào hồ sơ, dữ liệu thực tế và điều kiện theo quy định kế toán, thuế có liên quan. Không nên tự ý trích lập hoặc điều chỉnh dự phòng khi chưa có căn cứ phù hợp.
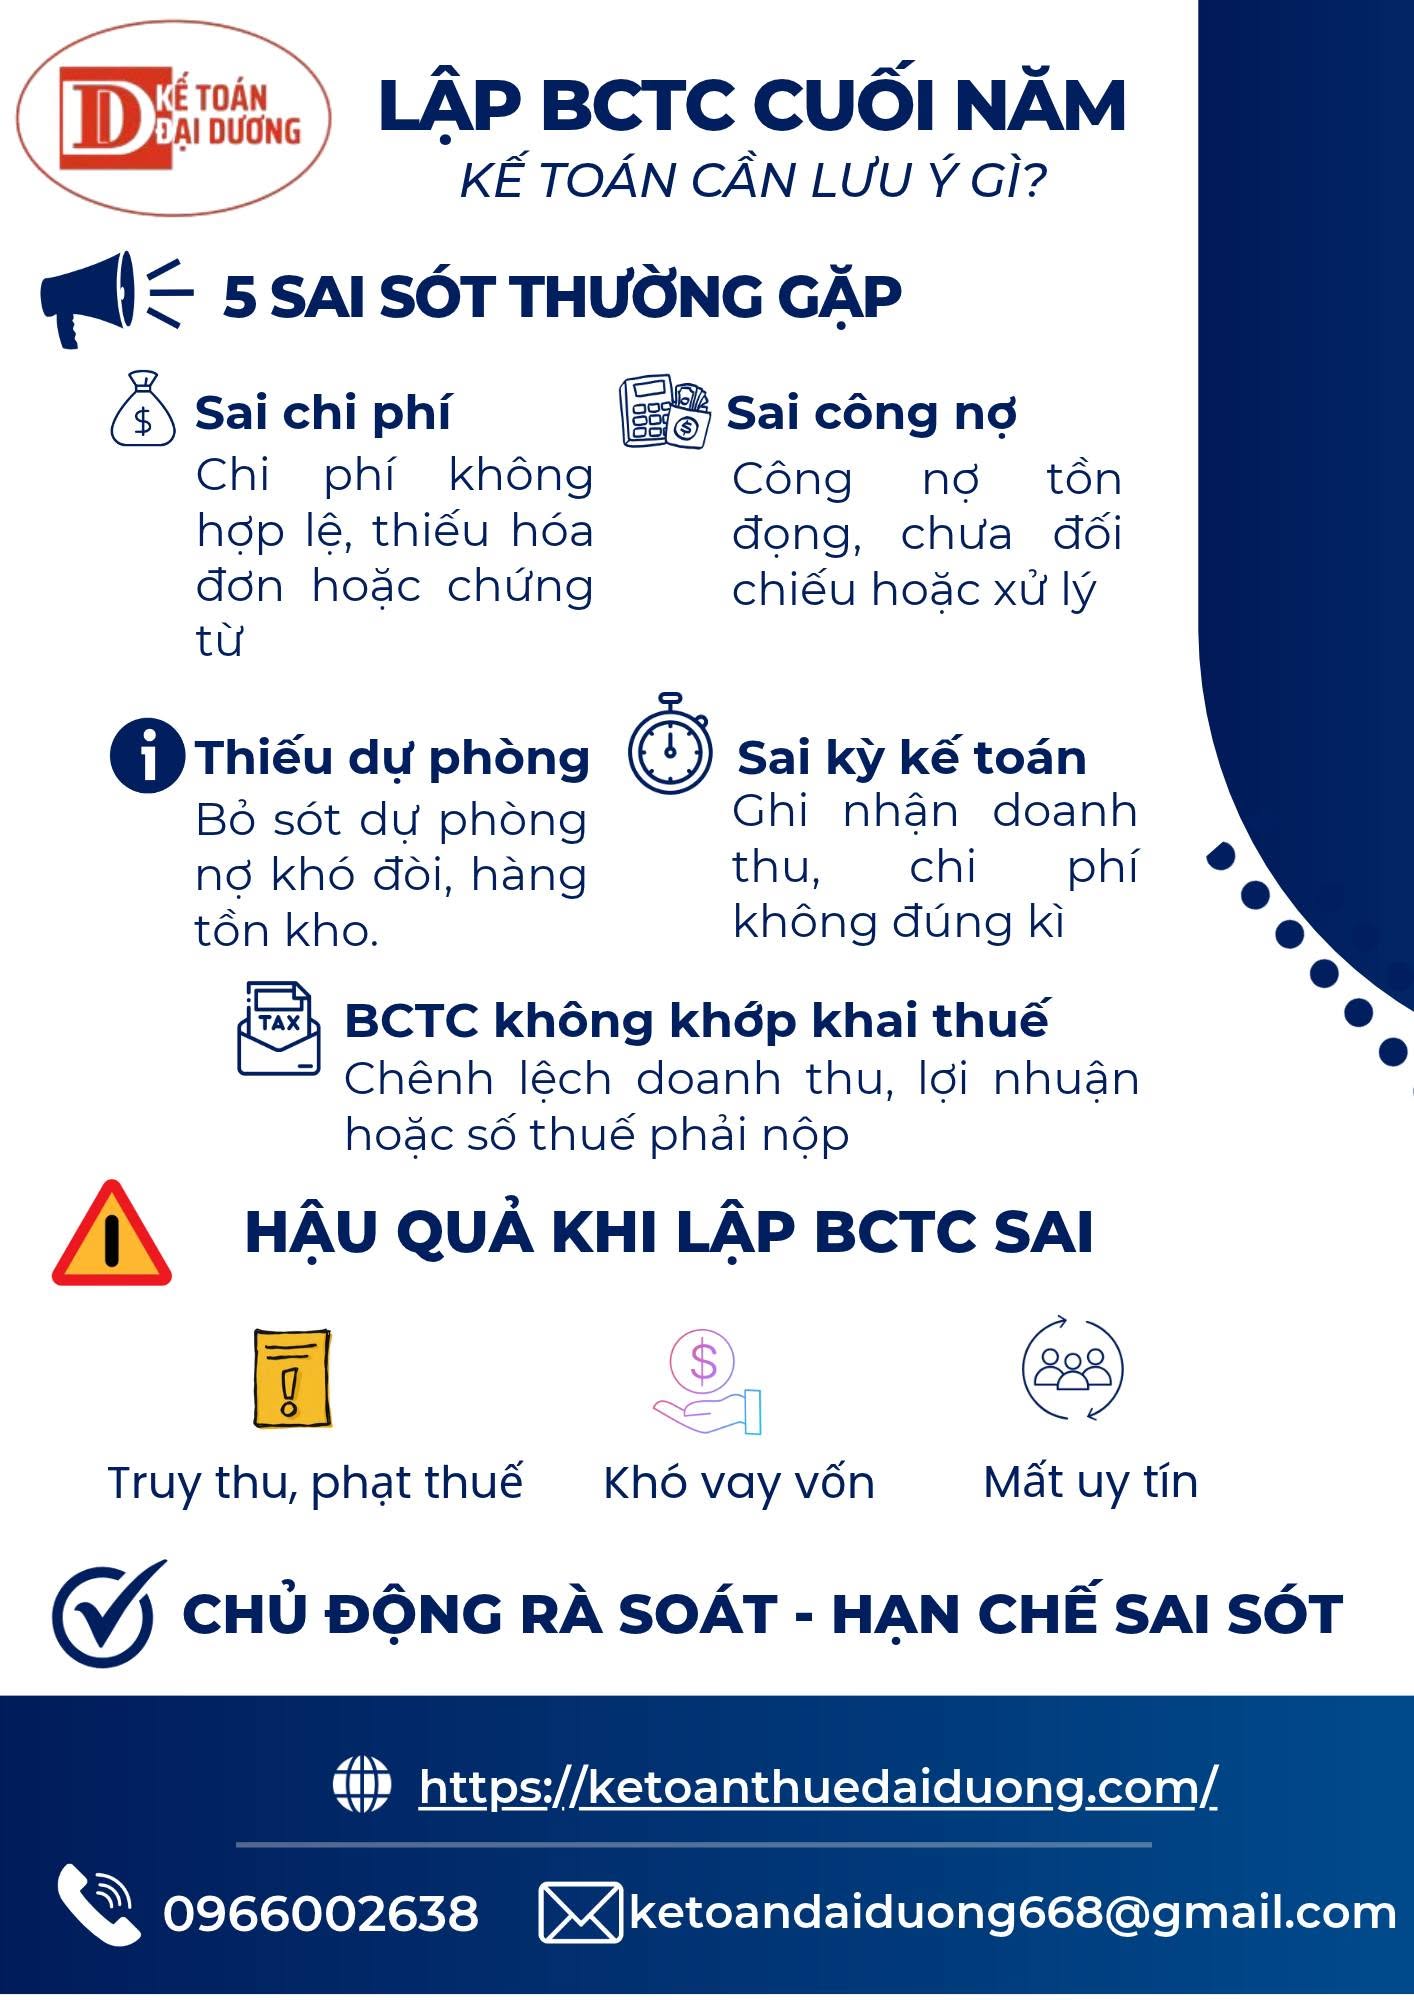
Sai kỳ kế toán là tình trạng doanh thu hoặc chi phí được ghi nhận không đúng thời điểm phát sinh hoặc không đúng kỳ kế toán liên quan.
Một số trường hợp thường gặp:
Doanh thu đã phát sinh nhưng chưa được ghi nhận đầy đủ.
Ghi nhận doanh thu không đúng thời điểm.
Chi phí của kỳ này nhưng lại hạch toán sang kỳ khác.
Chi phí đã phát sinh nhưng chưa được tập hợp đầy đủ.
Chưa rà soát các khoản chi phí trả trước hoặc chi phí cần phân bổ.
Trước khi lập báo cáo tài chính cuối năm, kế toán cần kiểm tra các nghiệp vụ phát sinh gần thời điểm kết thúc kỳ kế toán, đối chiếu hợp đồng, hóa đơn, biên bản nghiệm thu, chứng từ giao nhận và hồ sơ thanh toán.
Mục tiêu là bảo đảm doanh thu, chi phí được ghi nhận đúng kỳ và phù hợp với bản chất nghiệp vụ kinh tế phát sinh.
Một sai sót quan trọng khác là số liệu trên báo cáo tài chính không thống nhất với số liệu đã kê khai thuế.
Những nội dung có thể phát sinh chênh lệch gồm:
Doanh thu trên báo cáo tài chính và tờ khai thuế.
Chi phí kế toán và chi phí được trừ khi tính thuế TNDN.
Lợi nhuận kế toán trước thuế và thu nhập chịu thuế.
Số thuế phải nộp và số liệu đã kê khai, nộp thuế.
Doanh nghiệp cần đối chiếu số liệu giữa báo cáo tài chính, sổ kế toán, tờ khai thuế và chứng từ liên quan.
Đặc biệt, cần rà soát các khoản điều chỉnh tăng, giảm thu nhập chịu thuế TNDN để xác định đúng nghĩa vụ thuế. Trường hợp phát hiện chênh lệch, kế toán cần tìm nguyên nhân và xử lý theo quy định trước khi hoàn thiện hồ sơ.
Việc lập báo cáo tài chính không chính xác có thể gây ra nhiều ảnh hưởng đến hoạt động quản lý và tình hình tài chính của doanh nghiệp.
Sai sót trong ghi nhận doanh thu, chi phí hoặc xác định nghĩa vụ thuế có thể dẫn đến việc doanh nghiệp kê khai chưa chính xác, phát sinh nghĩa vụ điều chỉnh, truy thu và xử phạt theo quy định nếu có vi phạm.
Báo cáo tài chính là một trong những tài liệu được sử dụng để đánh giá tình hình tài chính và năng lực hoạt động của doanh nghiệp. Số liệu thiếu chính xác hoặc không nhất quán có thể ảnh hưởng đến quá trình thẩm định hồ sơ vay vốn.
Báo cáo tài chính không phản ánh đúng tình hình hoạt động có thể làm giảm độ tin cậy của thông tin tài chính đối với ngân hàng, đối tác, nhà đầu tư và các bên liên quan.
Để hạn chế sai sót, kế toán có thể sử dụng danh sách kiểm tra dưới đây trước khi hoàn thiện BCTC:
Rà soát hóa đơn, chứng từ và hồ sơ của các khoản chi phí.
Kiểm tra tính phù hợp của chi phí được ghi nhận.
Đối chiếu công nợ phải thu, phải trả với khách hàng và nhà cung cấp.
Kiểm tra các khoản công nợ tồn đọng, khó thu hồi.
Rà soát hàng tồn kho và các khoản dự phòng cần xem xét.
Kiểm tra việc ghi nhận doanh thu, chi phí đúng kỳ kế toán.
Đối chiếu số liệu giữa sổ kế toán, báo cáo tài chính và tờ khai thuế.
Kiểm tra các khoản điều chỉnh khi xác định thu nhập chịu thuế TNDN.
Rà soát các chỉ tiêu trên báo cáo tài chính trước khi hoàn thiện hồ sơ.
Lập báo cáo tài chính cuối năm đòi hỏi kế toán phải kiểm tra tổng thể chứng từ, sổ sách, công nợ, chi phí, doanh thu và nghĩa vụ thuế. Việc chủ động rà soát trước khi hoàn thiện BCTC sẽ giúp doanh nghiệp phát hiện những vấn đề còn tồn tại và có phương án xử lý phù hợp.
Nếu doanh nghiệp đang cần kiểm tra sổ sách, đối chiếu số liệu hoặc hỗ trợ lập báo cáo tài chính cuối năm, Kế Toán Đại Dương sẵn sàng trao đổi và tư vấn theo tình trạng thực tế.
Liên hệ Kế Toán Đại Dương để được tư vấn:
Hotline: 0966 002 638
Email: [email protected]
Website: https://ketoanthuedaiduong.com/
Kế Toán Đại Dương – Đồng hành cùng doanh nghiệp trong công tác kế toán và thuế.