Kiểm toán báo cáo tài chính là quá trình kiểm tra, đánh giá các thông tin tài chính của doanh nghiệp theo phạm vi công việc và chuẩn mực kiểm toán áp dụng. Hoạt động này nhằm giúp người sử dụng báo cáo có cơ sở đánh giá tính trung thực, hợp lý của thông tin tài chính trên các khía cạnh trọng yếu.
Thông qua quá trình kiểm toán hoặc soát xét phù hợp, doanh nghiệp có thể nhận diện những vấn đề cần lưu ý trong hồ sơ tài chính, hệ thống kế toán và việc tuân thủ các quy định liên quan.
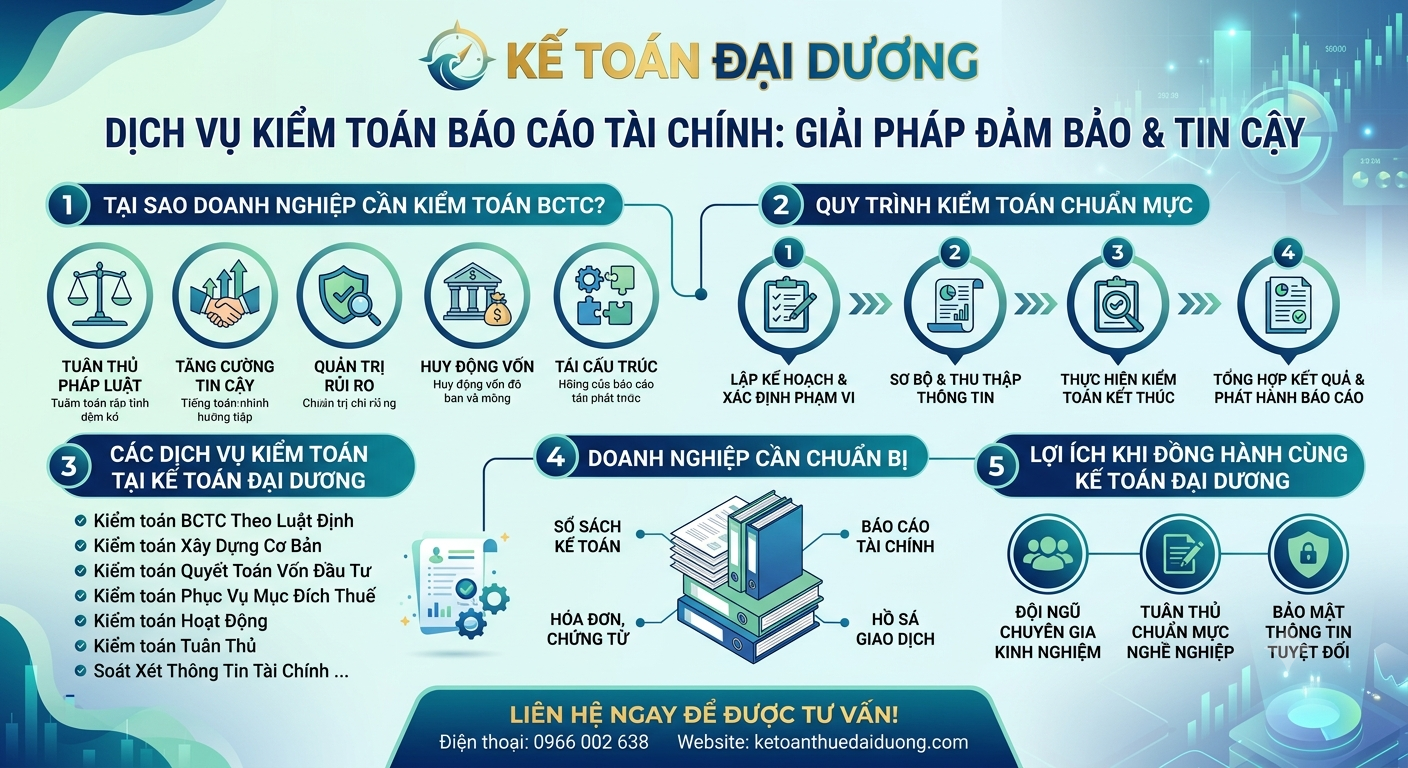
Kiểm toán BCTC có thể hỗ trợ doanh nghiệp:
Đánh giá tính trung thực, hợp lý của thông tin trên báo cáo tài chính.
Xem xét sự phù hợp của công tác kế toán với chuẩn mực và chế độ kế toán áp dụng.
Nhận diện những vấn đề cần kiểm tra, điều chỉnh hoặc hoàn thiện trong hồ sơ tài chính.
Cung cấp thông tin phục vụ quản trị nội bộ và các mục đích sử dụng báo cáo phù hợp.
Hỗ trợ doanh nghiệp nâng cao chất lượng kiểm soát và quản lý rủi ro tài chính.
Doanh nghiệp có thể cần dịch vụ kiểm toán hoặc soát xét báo cáo tài chính khi:
Có nghĩa vụ kiểm toán theo quy định pháp luật.
Cần báo cáo tài chính phục vụ mục đích thuế hoặc các yêu cầu báo cáo cụ thể.
Cần cung cấp thông tin tài chính cho ngân hàng, nhà đầu tư hoặc đối tác theo yêu cầu.
Chuẩn bị tái cấu trúc, hợp nhất, chia tách, sáp nhập hoặc giải thể.
Muốn đánh giá lại hệ thống kế toán và kiểm soát nội bộ.
Việc xác định có bắt buộc kiểm toán hay không cần căn cứ vào loại hình doanh nghiệp, đặc điểm hoạt động và quy định pháp luật áp dụng.
Theo danh mục dịch vụ được giới thiệu trên website, Kế Toán Đại Dương cung cấp các nhóm dịch vụ kiểm toán và đảm bảo sau:
Dịch vụ hướng đến các doanh nghiệp thuộc đối tượng phải kiểm toán theo quy định hoặc có nhu cầu sử dụng báo cáo kiểm toán cho mục đích phù hợp.
Phạm vi thực hiện được xác định theo yêu cầu của khách hàng, hồ sơ liên quan và quy định áp dụng.
Kiểm toán xây dựng cơ bản tập trung vào việc kiểm tra, đánh giá hồ sơ và thông tin tài chính liên quan đến hoạt động đầu tư xây dựng theo phạm vi công việc được thống nhất.
Dịch vụ phù hợp với các đơn vị có nhu cầu kiểm tra hồ sơ đầu tư, chi phí và các nội dung liên quan đến dự án.
Dịch vụ hỗ trợ kiểm tra hồ sơ quyết toán vốn đầu tư theo mục đích và phạm vi được giao, giúp đơn vị có thêm cơ sở xem xét tính đầy đủ, phù hợp của thông tin và chứng từ liên quan.
Kiểm toán BCTC phục vụ mục đích thuế hướng đến việc kiểm tra các thông tin tài chính có liên quan đến nghĩa vụ thuế trong phạm vi công việc được xác định.
Doanh nghiệp nên chuẩn bị đầy đủ sổ sách kế toán, hóa đơn, chứng từ và hồ sơ kê khai liên quan để hỗ trợ quá trình kiểm tra.
Kiểm toán hoạt động xem xét các khía cạnh liên quan đến việc tổ chức và vận hành hoạt động của doanh nghiệp trong phạm vi được thống nhất.
Kết quả có thể hỗ trợ ban lãnh đạo nhận diện các vấn đề cần cải thiện trong quy trình quản lý và sử dụng nguồn lực.
Kiểm toán tuân thủ tập trung xem xét việc thực hiện các quy định, chính sách hoặc yêu cầu áp dụng đối với đơn vị trong phạm vi kiểm toán.
Qua đó, doanh nghiệp có thể xác định những nội dung cần rà soát, hoàn thiện nhằm nâng cao tính nhất quán trong quá trình vận hành.
Dịch vụ soát xét hỗ trợ đánh giá thông tin tài chính theo phạm vi và mức độ đảm bảo của hợp đồng dịch vụ soát xét. Đây là hình thức dịch vụ khác với kiểm toán báo cáo tài chính đầy đủ.
Doanh nghiệp cần xác định rõ mục đích sử dụng báo cáo để lựa chọn loại dịch vụ phù hợp.
Dịch vụ này được thực hiện trên cơ sở các thủ tục cụ thể đã được thống nhất với khách hàng. Phạm vi kiểm tra và nội dung báo cáo phụ thuộc vào các thủ tục được thỏa thuận.
Phạm vi thực hiện cần được xác định theo tình hình thực tế và mục tiêu của từng giao dịch.
Quy trình kiểm toán cần được xây dựng phù hợp với chuẩn mực kiểm toán áp dụng, nguyên tắc đạo đức nghề nghiệp và đặc điểm hoạt động của doanh nghiệp.
Trên cơ sở đó, phạm vi công việc và lịch trình thực hiện được thống nhất với khách hàng.
Đợt kiểm toán sơ bộ được triển khai theo kế hoạch đã thống nhất nhằm tìm hiểu thông tin liên quan, xem xét hồ sơ ban đầu và xác định các nội dung cần chú ý trong quá trình thực hiện.
Kiểm toán viên thực hiện các thủ tục kiểm toán theo kế hoạch, thu thập bằng chứng phù hợp và xem xét các thông tin tài chính trong phạm vi hợp đồng.
Doanh nghiệp cần phối hợp cung cấp hồ sơ, giải trình các vấn đề phát sinh và bổ sung tài liệu khi cần thiết.
Kết quả thực hiện được tổng hợp để xem xét các vấn đề phát hiện, hoàn thiện hồ sơ và lập báo cáo phù hợp với loại dịch vụ đã thỏa thuận.
Đối với dịch vụ kiểm toán độc lập, ý kiến kiểm toán được đưa ra dựa trên bằng chứng kiểm toán thu thập được và các chuẩn mực áp dụng.
Quá trình kiểm toán cần tuân thủ các nguyên tắc nghề nghiệp và yêu cầu phù hợp với từng hợp đồng.
Công việc kiểm toán được thực hiện theo chuẩn mực kiểm toán Việt Nam hiện hành và các yêu cầu pháp lý có liên quan trong phạm vi áp dụng.
Tính độc lập, chính trực và khách quan là những nguyên tắc quan trọng trong hoạt động kiểm toán. Kiểm toán viên cần duy trì thái độ nghề nghiệp phù hợp và đưa ra kết luận dựa trên bằng chứng thu thập được.
Thông tin, tài liệu của khách hàng cần được quản lý và sử dụng theo yêu cầu nghề nghiệp, hợp đồng dịch vụ và quy định pháp luật có liên quan.
Phạm vi và lịch trình kiểm toán cần được xem xét theo đặc điểm hoạt động, hồ sơ tài chính và mục đích sử dụng kết quả của từng doanh nghiệp.
Để quá trình làm việc diễn ra thuận lợi, doanh nghiệp nên chuẩn bị các hồ sơ phù hợp với phạm vi kiểm toán, bao gồm:
Báo cáo tài chính của kỳ cần kiểm toán.
Sổ sách kế toán và bảng cân đối số phát sinh.
Hóa đơn, chứng từ kế toán và hồ sơ giao dịch liên quan.
Hồ sơ tiền mặt, tiền gửi ngân hàng, công nợ và hàng tồn kho.
Hồ sơ tài sản cố định, đầu tư và các khoản vay nếu có.
Hợp đồng kinh tế, hồ sơ lao động và các tài liệu liên quan đến nghĩa vụ thuế.
Các giải trình hoặc tài liệu bổ sung theo yêu cầu hợp lý của quá trình kiểm toán.
Danh mục hồ sơ thực tế phụ thuộc vào loại hình doanh nghiệp, kỳ báo cáo và phạm vi dịch vụ đã thỏa thuận.
Báo cáo tài chính có ảnh hưởng đến nhiều quyết định quản trị và hoạt động kinh doanh. Việc chủ động kiểm tra, soát xét phù hợp giúp doanh nghiệp:
Phát hiện sớm các vấn đề trong hồ sơ và số liệu kế toán.
Nâng cao chất lượng thông tin tài chính phục vụ quản trị.
Chuẩn bị tốt hơn cho các yêu cầu báo cáo từ bên liên quan.
Nhận diện những điểm cần hoàn thiện trong hệ thống kiểm soát nội bộ.
Hỗ trợ quá trình tái cấu trúc hoặc các giao dịch doanh nghiệp khi phát sinh nhu cầu.
Kiểm toán không thay thế trách nhiệm lập và trình bày báo cáo tài chính của ban lãnh đạo doanh nghiệp. Doanh nghiệp vẫn cần bảo đảm hồ sơ kế toán được lập đầy đủ, trung thực và phù hợp với quy định áp dụng.
Lựa chọn đúng loại hình kiểm toán hoặc soát xét giúp doanh nghiệp xác định rõ phạm vi công việc, hồ sơ cần chuẩn bị và mục đích sử dụng kết quả.
Kế Toán Đại Dương cung cấp thông tin và tư vấn ban đầu về các nhóm dịch vụ kiểm toán được giới thiệu trên website, giúp doanh nghiệp trao đổi nhu cầu và xác định phạm vi phù hợp.
KẾ TOÁN ĐẠI DƯƠNG – ĐỒNG HÀNH CÙNG DOANH NGHIỆP TRONG CÔNG TÁC TÀI CHÍNH VÀ KẾ TOÁN
Điện thoại: 0966 002 638
Website: https://ketoanthuedaiduong.com/
Cần tư vấn? Hãy liên hệ Kế Toán Đại Dương để trao đổi về nhu cầu kiểm toán, soát xét báo cáo tài chính và hồ sơ doanh nghiệp của bạn.