Trước khi thực hiện tính và trả lương, doanh nghiệp cần có đầy đủ hồ sơ lao động của người lao động.
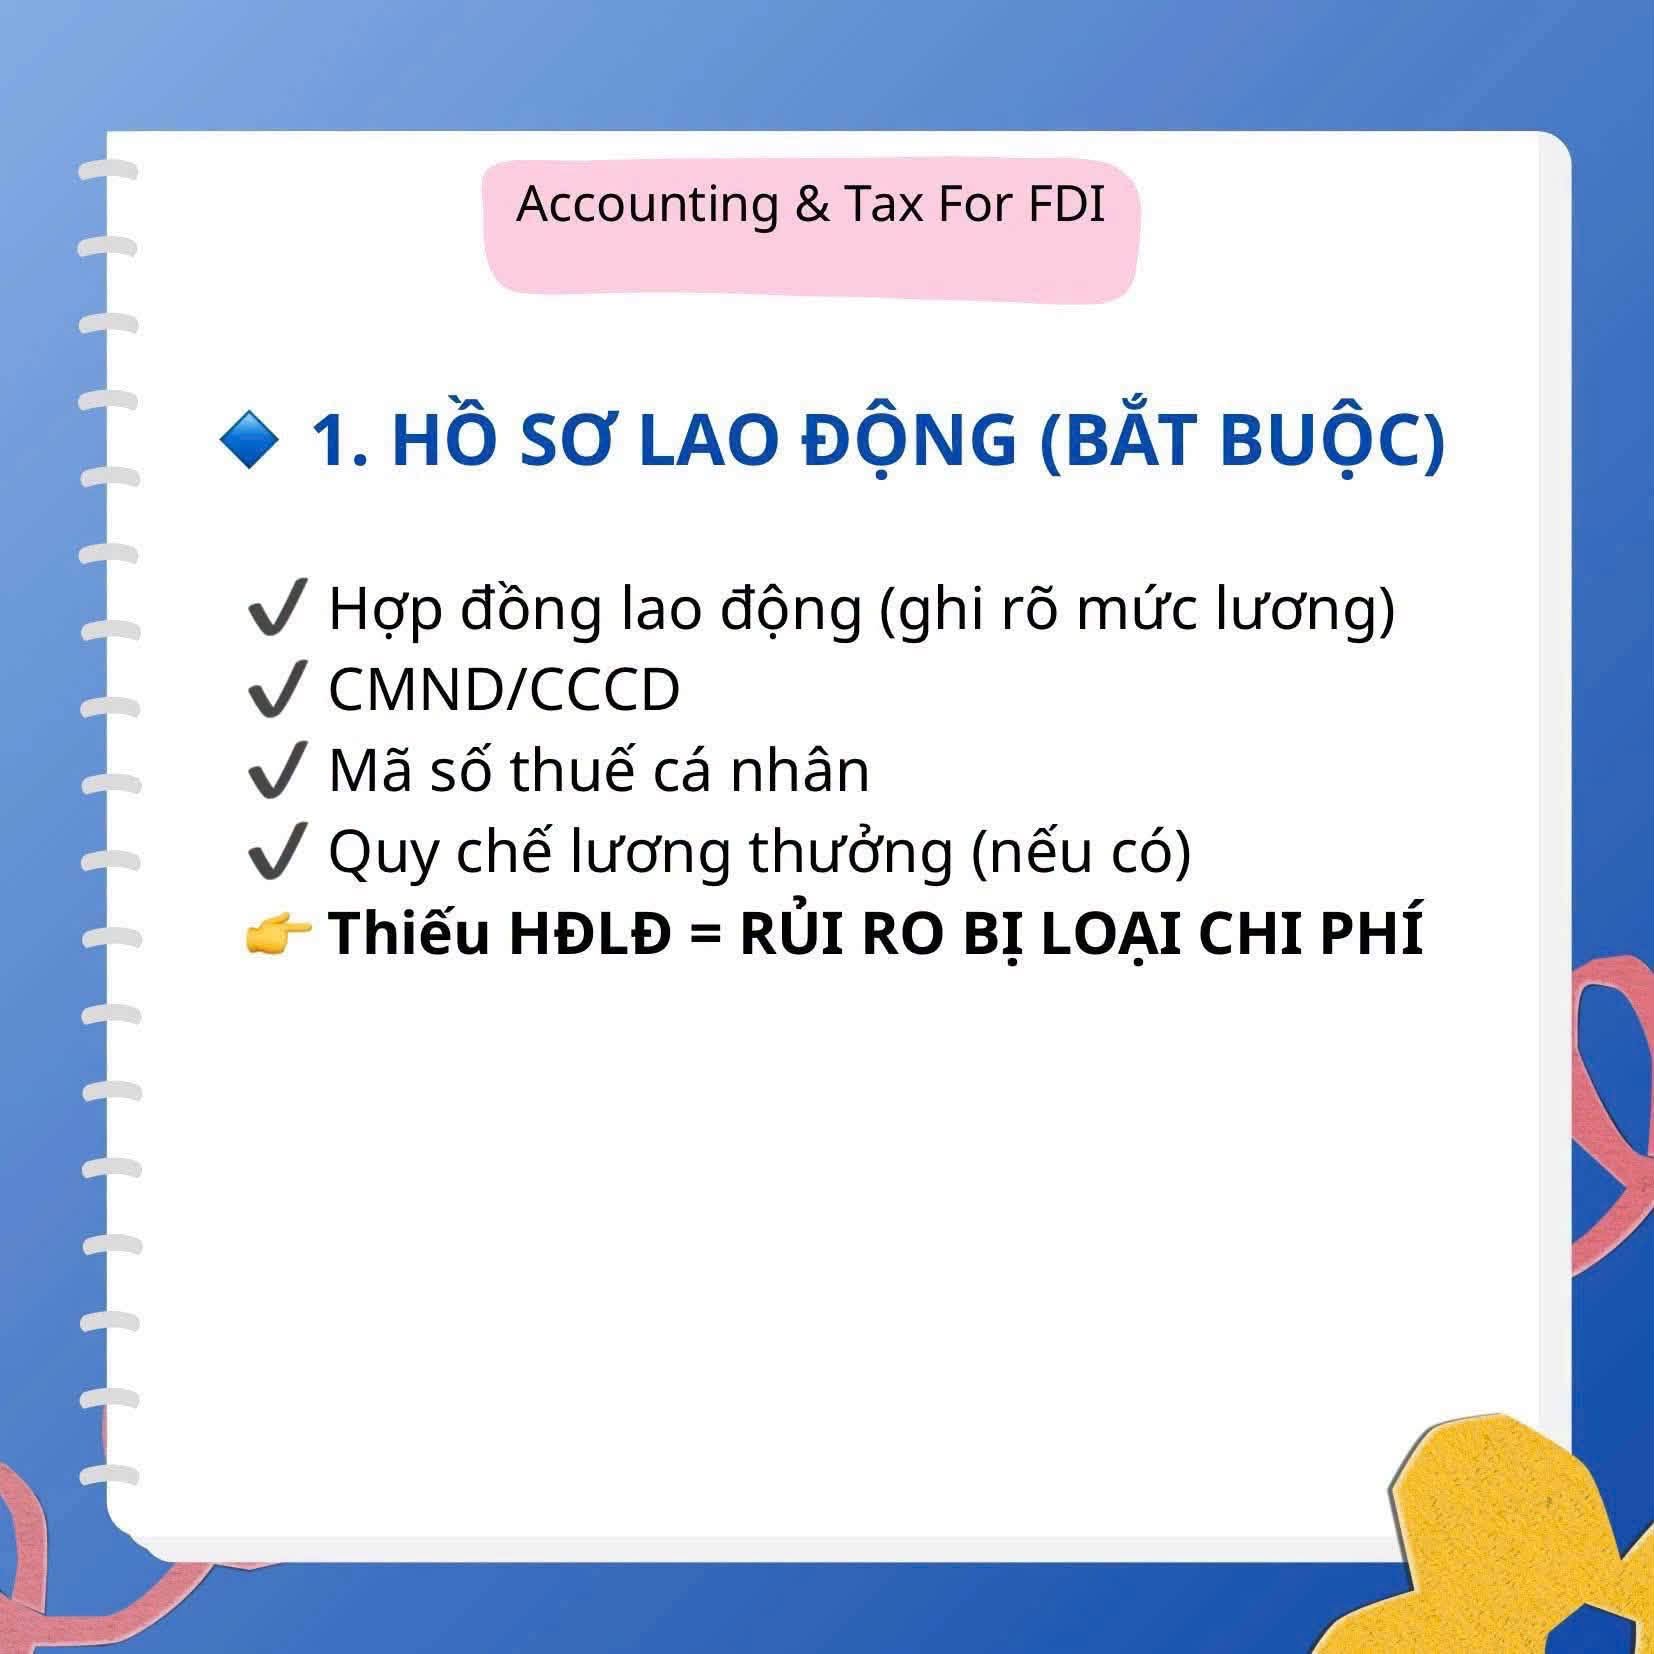
Hồ sơ cơ bản gồm:
Hợp đồng lao động, trong đó ghi rõ mức lương;
CMND/CCCD;
Mã số thuế cá nhân;
Quy chế lương, thưởng nếu có.
Đây là cơ sở để doanh nghiệp xác định thông tin người lao động và thực hiện tính lương theo đúng hồ sơ đã đăng ký, thỏa thuận.
Hợp đồng lao động là một trong những căn cứ quan trọng để xác định:
Người lao động;
Vị trí công việc;
Mức lương;
Các khoản phụ cấp;
Điều kiện trả lương;
Các thỏa thuận liên quan.
Nếu thiếu hợp đồng lao động, hồ sơ tiền lương của doanh nghiệp có thể phát sinh rủi ro.
???? Kế toán cần kiểm tra
Trước khi tính lương hàng tháng, nên rà soát:
☑️ Người lao động đã có HĐLĐ chưa?
☑️ Mức lương trên HĐLĐ có khớp với bảng lương không?
☑️ Thông tin cá nhân có chính xác không?
☑️ Mã số thuế cá nhân đã được cập nhật chưa?
☑️ Các khoản phụ cấp, thưởng có căn cứ không?
Bảng chấm công là căn cứ quan trọng để doanh nghiệp xác định số ngày công, thời gian làm việc và tiền lương phải trả cho người lao động.
Doanh nghiệp cần lập bảng chấm công theo từng tháng, trong đó thể hiện tình hình làm việc của người lao động.
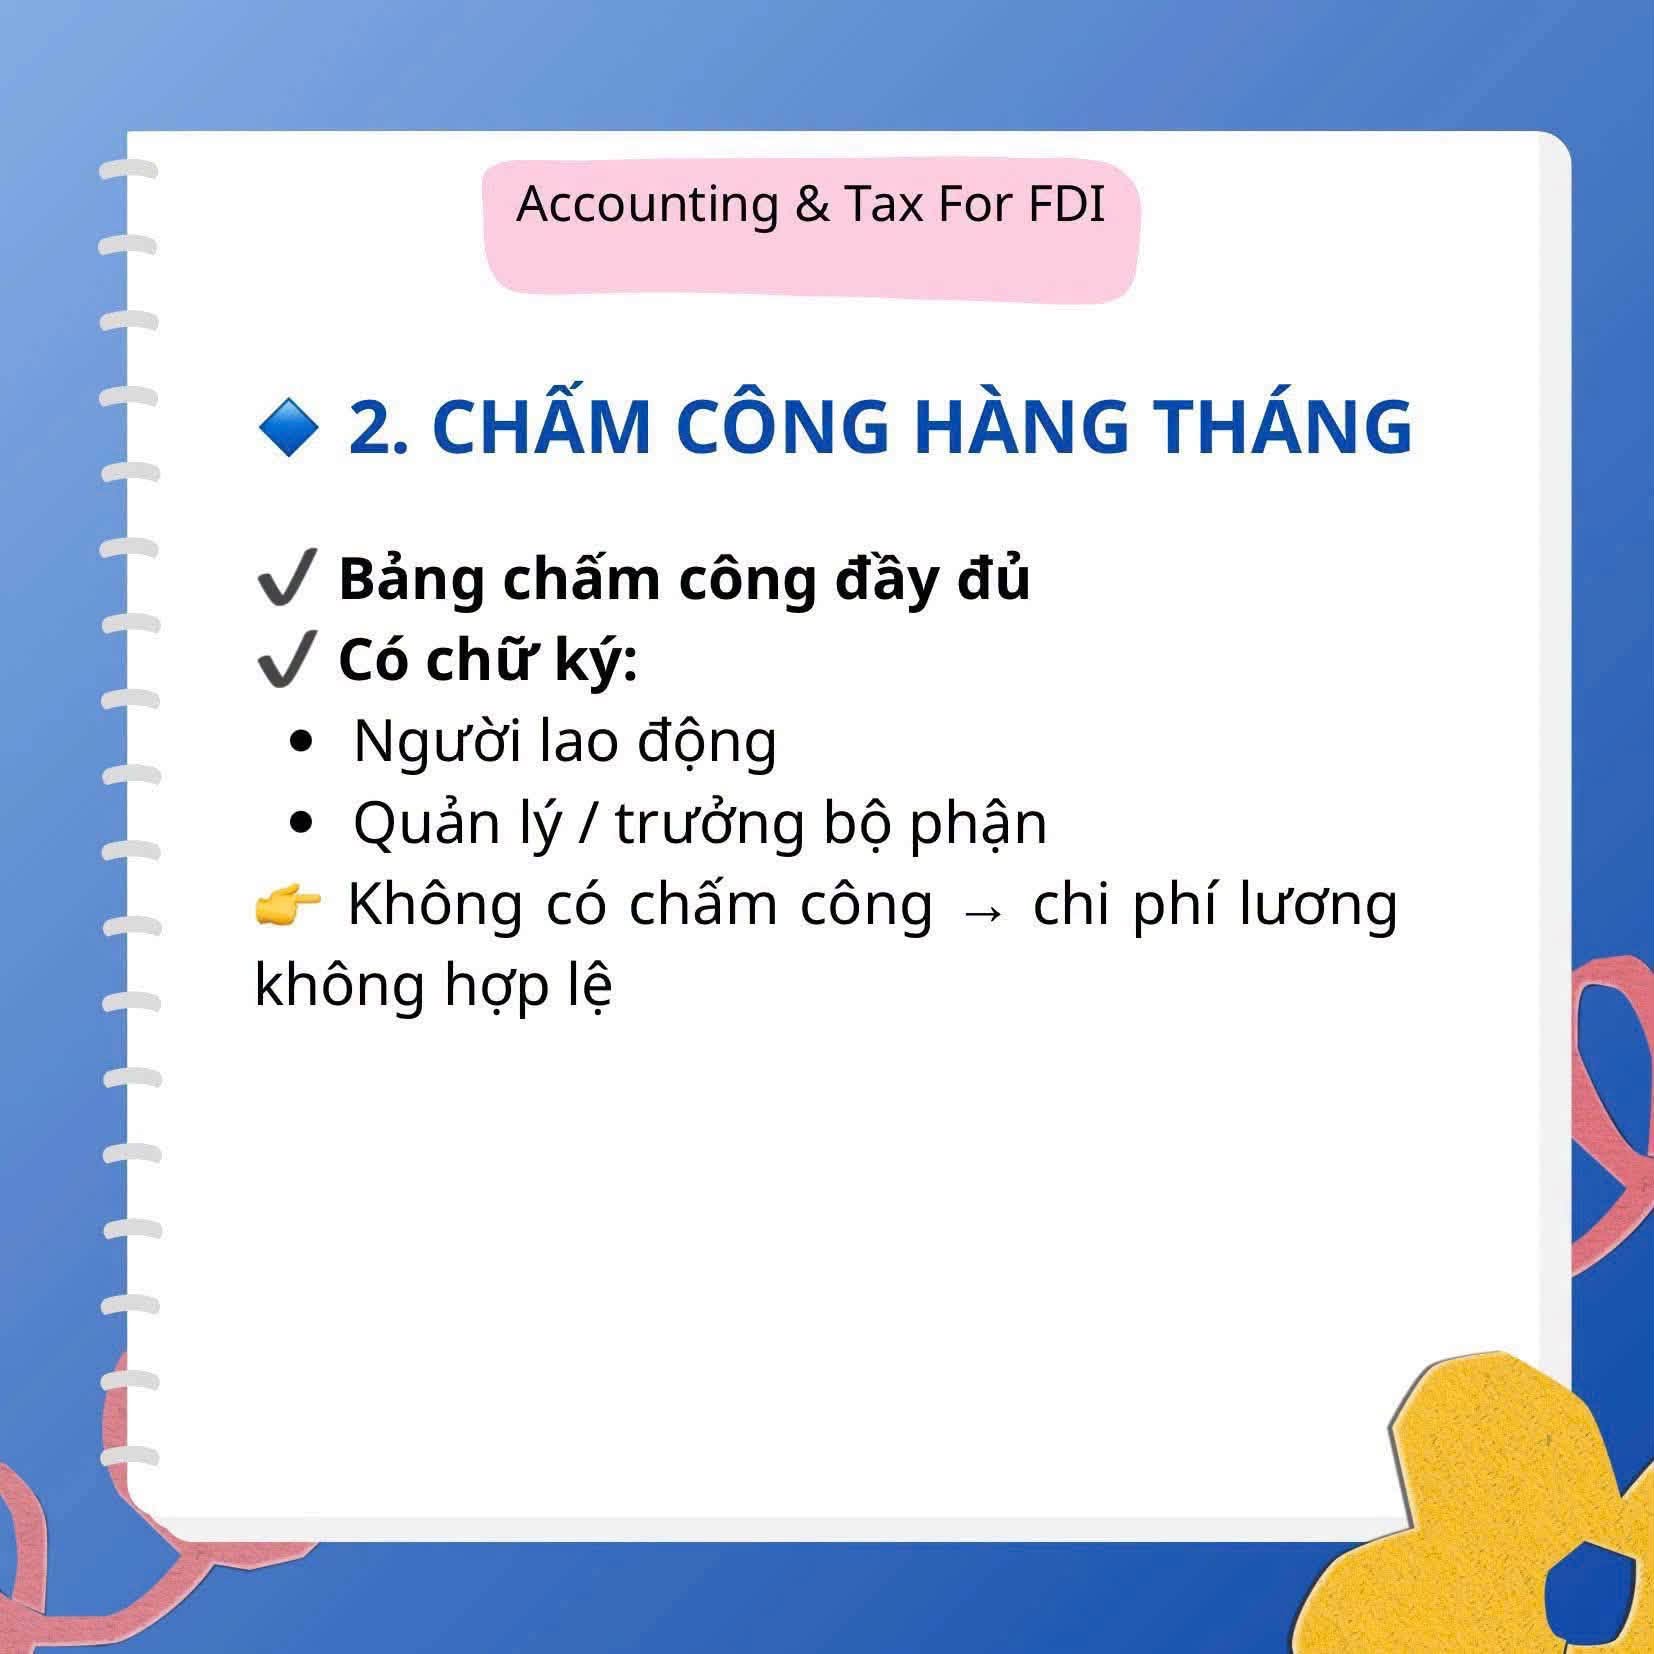
Bảng chấm công cần có chữ ký của:
Người lao động;
Quản lý/trưởng bộ phận.
Bảng chấm công giúp tạo sự liên kết giữa:
Thời gian làm việc → Số ngày công → Bảng lương → Số tiền thực tế phải trả.
Nếu doanh nghiệp chỉ có bảng lương nhưng không có căn cứ về thời gian làm việc thì hồ sơ tiền lương sẽ thiếu tính đồng bộ.
???? Lưu ý
Không có chấm công = chi phí lương không hợp lệ.
Do đó, doanh nghiệp FDI nên xây dựng quy trình chấm công thống nhất giữa phòng nhân sự, các bộ phận và kế toán.
Sau khi có bảng chấm công, doanh nghiệp thực hiện tính lương hàng tháng.
Đây là bước cần kiểm tra kỹ vì bảng lương liên quan đồng thời đến:
Chi phí tiền lương;
BHXH;
Thuế TNCN;
Số tiền thực tế người lao động nhận.
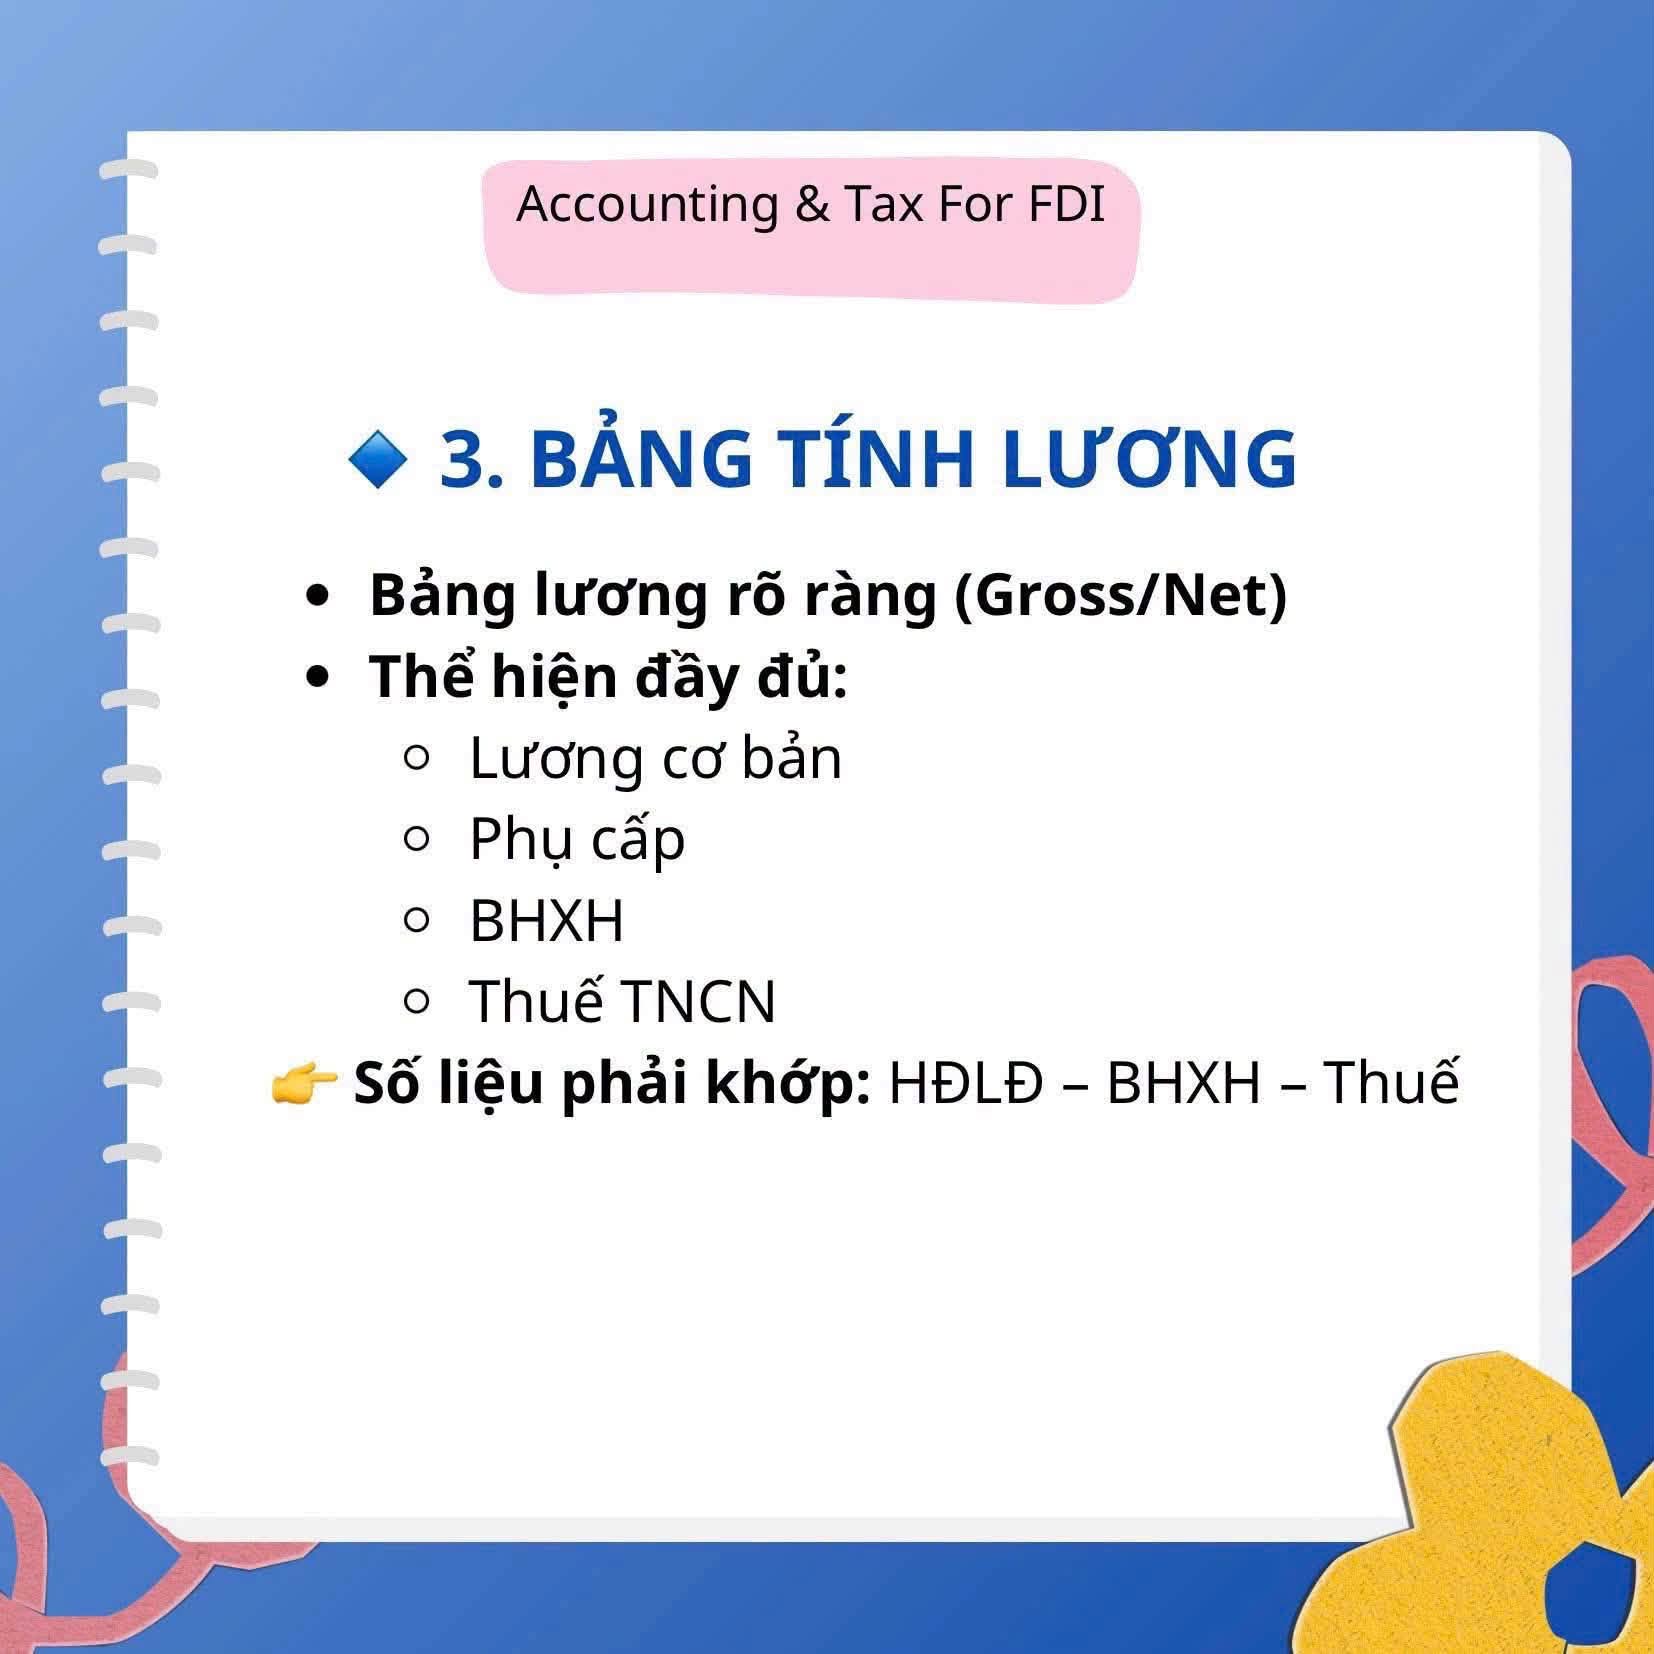
Doanh nghiệp cần có bảng lương rõ ràng theo Gross/Net.
Bảng lương cần thể hiện đầy đủ các khoản liên quan.
Có thể bao gồm:
Lương cơ bản
Phụ cấp
−
BHXH và các khoản khấu trừ
−
Thuế TNCN
=
Lương thực nhận
Việc thể hiện rõ các khoản giúp kế toán dễ dàng đối chiếu giữa bảng lương và chứng từ thanh toán.
Một nguyên tắc quan trọng:
HĐLĐ – BHXH – Thuế phải khớp số liệu.
Do đó, kế toán nên kiểm tra:
☑️ Mức lương trên HĐLĐ
☑️ Mức lương dùng để tính các khoản liên quan
☑️ Số liệu BHXH
☑️ Thu nhập chịu thuế
☑️ Thuế TNCN
☑️ Lương thực nhận
Nếu các dữ liệu không đồng nhất, doanh nghiệp cần rà soát nguyên nhân trước khi hoàn tất bảng lương.
Sau khi hoàn thiện bảng lương, doanh nghiệp tiến hành thanh toán tiền lương cho người lao động.
Trường hợp mức thanh toán từ 5 triệu đồng/người/lần thì cần thực hiện thanh toán bằng chuyển khoản.
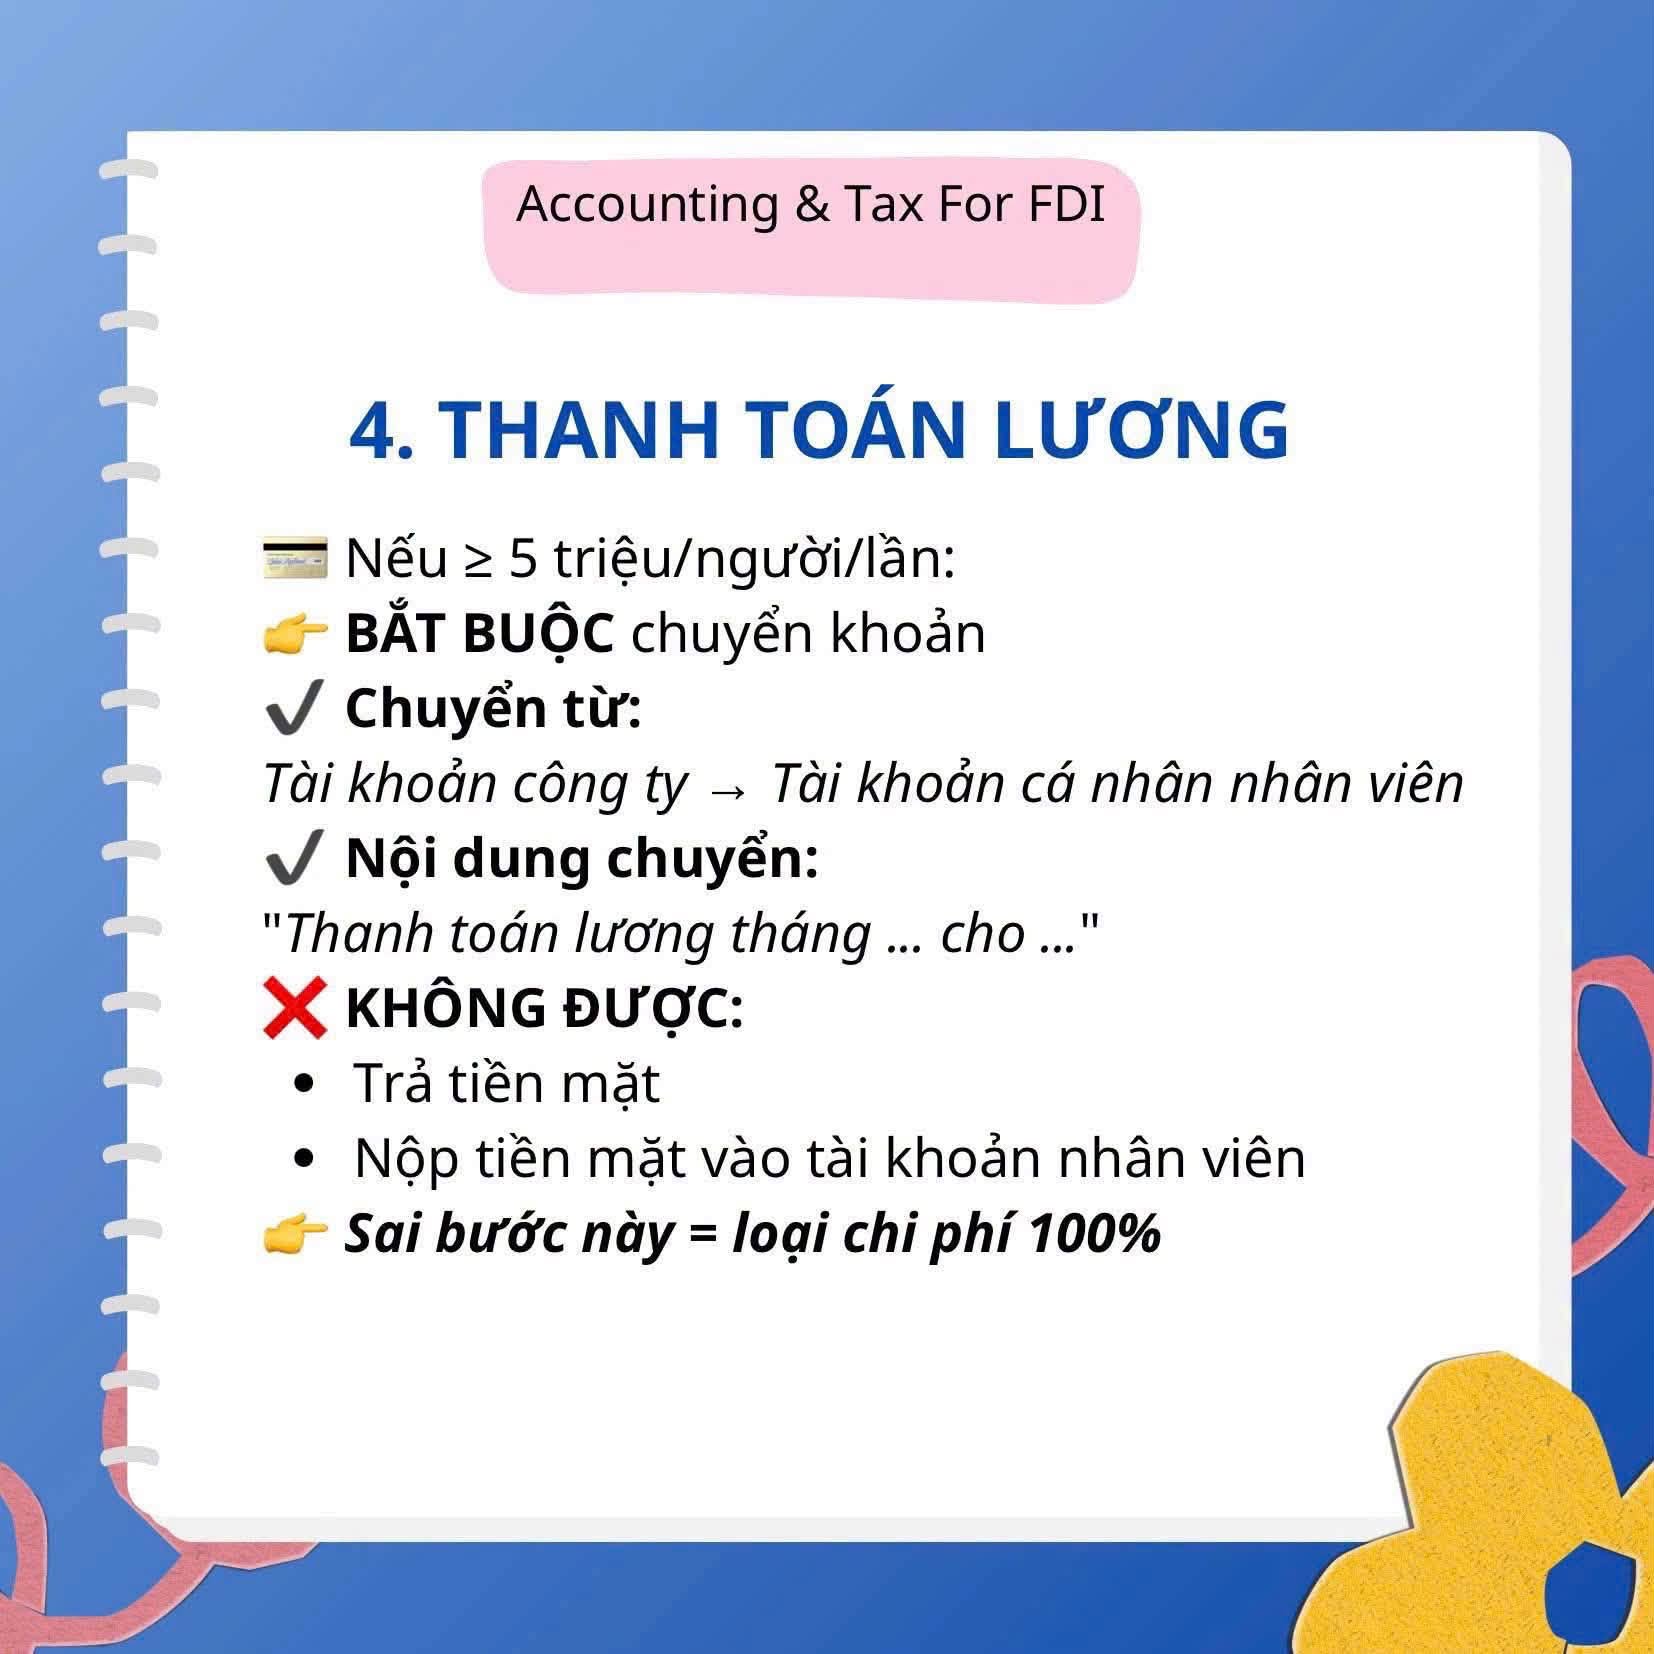
Tài khoản công ty → Tài khoản cá nhân của người lao động
Doanh nghiệp cần lưu chứng từ chứng minh việc thanh toán.
Doanh nghiệp có thể thể hiện nội dung chuyển khoản rõ ràng, ví dụ:
“Thanh toán lương tháng … cho …”
Việc ghi nội dung chuyển khoản rõ ràng giúp thuận tiện đối chiếu giữa:
Bảng lương ↔ Sao kê ngân hàng ↔ Chứng từ kế toán.
Với trường hợp thuộc ngưỡng nêu trên, không nên:
❌ Trả tiền mặt;
❌ Nộp tiền mặt vào tài khoản của người lao động.
Thay vào đó, cần thực hiện chuyển khoản theo quy định áp dụng.
???? Vì sao chứng từ ngân hàng quan trọng?
Chứng từ thanh toán là một phần quan trọng trong bộ hồ sơ tiền lương.
Doanh nghiệp nên lưu:
Ủy nhiệm chi (UNC);
Sao kê ngân hàng;
Chứng từ chuyển khoản;
Bảng lương tương ứng.
Sau khi thanh toán, doanh nghiệp cần có căn cứ chứng minh người lao động đã nhận tiền.
Doanh nghiệp cần:
Lưu UNC/Sao kê.
Các chứng từ ngân hàng giúp chứng minh dòng tiền từ doanh nghiệp đến tài khoản của người lao động.
Đối với trường hợp trả tiền mặt theo điều kiện được áp dụng, cần có:
Ký nhận bảng lương.
Chữ ký của người nhận là căn cứ thể hiện người lao động đã nhận khoản tiền tương ứng.
???? Nguyên tắc lưu hồ sơ
Doanh nghiệp nên đảm bảo có chứng từ tương ứng với phương thức thanh toán:
Chuyển khoản → UNC/Sao kê
Tiền mặt → Chứng từ chi + ký nhận
Không nên để tình trạng bảng lương đã ghi “đã thanh toán” nhưng không có chứng từ chứng minh việc trả lương.
Đây là bước cuối cùng nhưng rất quan trọng.
Một bộ hồ sơ tiền lương đầy đủ giúp doanh nghiệp dễ dàng kiểm tra, đối chiếu và giải trình khi cần.
Bộ hồ sơ đầy đủ gồm:
1. Hợp đồng lao động
Thể hiện các thỏa thuận liên quan đến quan hệ lao động và mức lương.
2. Bảng chấm công
Thể hiện thời gian làm việc của người lao động.
3. Bảng lương
Thể hiện:
Lương cơ bản;
Phụ cấp;
BHXH;
Thuế TNCN;
Lương thực nhận.
4. Chứng từ chuyển khoản
Nếu thanh toán qua ngân hàng:
UNC;
Sao kê;
Chứng từ ngân hàng liên quan.
5. Tờ khai thuế TNCN
Nếu thuộc trường hợp phải khai thuế TNCN, doanh nghiệp cần lưu hồ sơ khai thuế tương ứng.
6. Hồ sơ BHXH
Các hồ sơ liên quan đến BHXH của người lao động.
Có thể hệ thống hóa toàn bộ quy trình như sau:
HĐLĐ → CMND/CCCD → MST cá nhân → Quy chế lương thưởng
⬇️
Bảng chấm công → Người lao động → Quản lý/trưởng bộ phận xác nhận
⬇️
Lương cơ bản + Phụ cấp − BHXH − Thuế TNCN = Lương thực nhận
⬇️
HĐLĐ ↔ BHXH ↔ Thuế ↔ Bảng lương
⬇️
Tài khoản công ty → Tài khoản cá nhân người lao động
⬇️
Bảng lương + Chấm công + UNC/Sao kê + Thuế TNCN + BHXH + HĐLĐ
Trước khi khóa sổ tiền lương hàng tháng, kế toán có thể kiểm tra nhanh:
Hồ sơ lao động
☐ Đã có HĐLĐ?
☐ HĐLĐ ghi rõ mức lương?
☐ Có CMND/CCCD?
☐ Có mã số thuế cá nhân?
☐ Có quy chế lương, thưởng nếu có?
Chấm công
☐ Đã lập bảng chấm công?
☐ Có xác nhận của người lao động?
☐ Có xác nhận của quản lý/trưởng bộ phận?
Bảng lương
☐ Có lương cơ bản?
☐ Có phụ cấp?
☐ Có BHXH?
☐ Có thuế TNCN?
☐ Có lương thực nhận?
☐ Số liệu khớp HĐLĐ – BHXH – Thuế?
Thanh toán
☐ Đã thanh toán đúng phương thức?
☐ Có UNC/sao kê nếu chuyển khoản?
☐ Nội dung chuyển khoản rõ ràng?
☐ Có ký nhận nếu thanh toán bằng tiền mặt thuộc trường hợp áp dụng?
Lưu hồ sơ
☐ HĐLĐ
☐ Bảng chấm công
☐ Bảng lương
☐ Chứng từ thanh toán
☐ Hồ sơ thuế TNCN
☐ Hồ sơ BHXH
Bảng lương cần có căn cứ từ hồ sơ lao động.
Doanh nghiệp cần có căn cứ thể hiện thời gian làm việc của người lao động.
Đây là vấn đề cần đặc biệt lưu ý tại doanh nghiệp FDI vì số liệu thường liên quan đến nhiều bộ phận.
Nếu chuyển khoản, cần lưu UNC/sao kê.
Nếu thuộc trường hợp thanh toán tiền mặt được áp dụng, cần có chứng từ và ký nhận phù hợp.
Nên ghi nội dung đủ để xác định:
Khoản tiền gì – kỳ lương nào – cho người nào.
Doanh nghiệp FDI thường có số lượng người lao động lớn, cơ cấu lương và phụ cấp đa dạng, đồng thời liên quan đến nhiều hồ sơ quản lý.
Một quy trình trả lương thống nhất giúp:
Kiểm soát hồ sơ người lao động;
Đối chiếu bảng chấm công;
Kiểm tra bảng lương;
Kiểm soát BHXH;
Kiểm soát thuế TNCN;
Đối chiếu thanh toán ngân hàng;
Hoàn thiện hồ sơ kế toán;
Hạn chế thiếu chứng từ.
Đặc biệt, doanh nghiệp nên tránh việc mỗi bộ phận lưu một loại hồ sơ riêng nhưng số liệu không khớp nhau.
Để hạn chế rủi ro đối với chi phí tiền lương, doanh nghiệp FDI cần xây dựng quy trình thống nhất từ đầu đến cuối:
HỒ SƠ LAO ĐỘNG → CHẤM CÔNG → BẢNG LƯƠNG → THANH TOÁ