Theo nội dung hướng dẫn, các trường hợp được đề cập bao gồm:
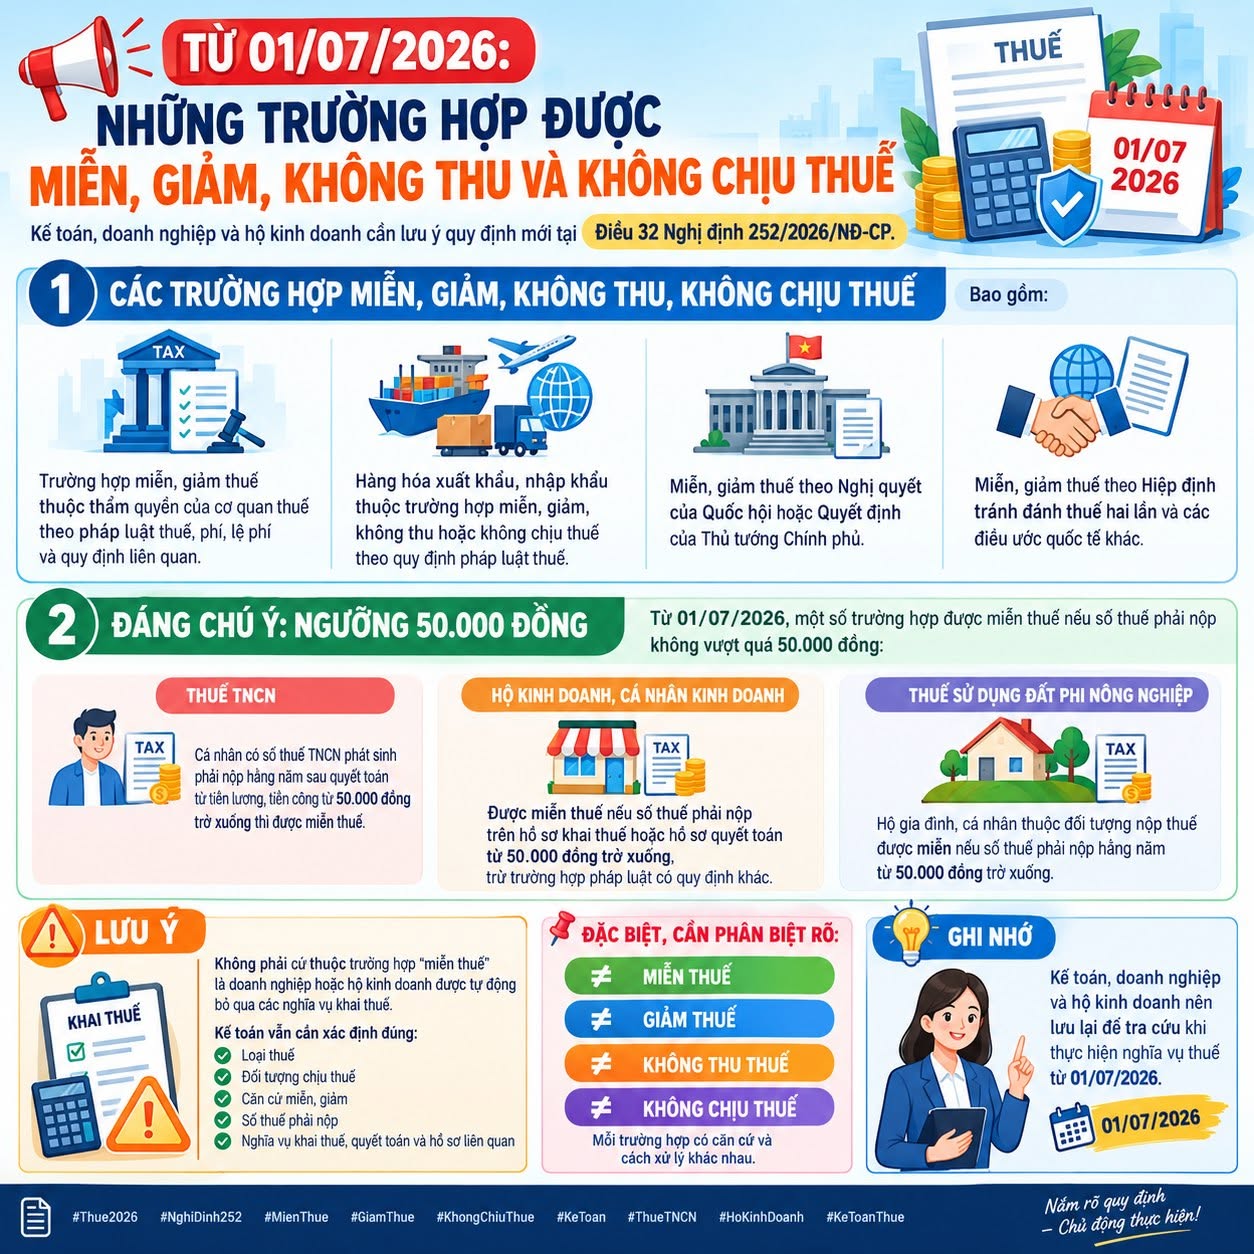
Một số trường hợp được miễn hoặc giảm thuế thuộc thẩm quyền của cơ quan thuế theo pháp luật về thuế, phí, lệ phí và các quy định có liên quan.
Do đó, khi xác định một khoản thuế có thuộc diện miễn hoặc giảm hay không, người nộp thuế cần căn cứ vào loại thuế, đối tượng và quy định áp dụng tương ứng.
Hàng hóa xuất khẩu, nhập khẩu có thể thuộc các trường hợp miễn, giảm, không thu hoặc không chịu thuế theo quy định của pháp luật về thuế.
Doanh nghiệp có hoạt động xuất nhập khẩu cần xác định đúng trường hợp áp dụng trước khi thực hiện nghĩa vụ thuế.
Một số chính sách miễn, giảm thuế có thể được thực hiện theo Nghị quyết của Quốc hội hoặc Quyết định của Thủ tướng Chính phủ.
Đây là nhóm chính sách cần được theo dõi theo từng văn bản và từng thời kỳ áp dụng.
Các trường hợp thuộc phạm vi điều chỉnh của Hiệp định tránh đánh thuế hai lần và các điều ước quốc tế khác có thể được áp dụng chính sách thuế tương ứng theo quy định.
Một điểm đáng chú ý trong nội dung hướng dẫn là ngưỡng 50.000 đồng.
Từ 01/07/2026, một số trường hợp được miễn thuế nếu số thuế phải nộp không vượt quá 50.000 đồng.
Các nhóm được đề cập gồm:
Đối với cá nhân có số thuế TNCN phát sinh phải nộp hằng năm sau quyết toán, nếu số thuế phải nộp từ 50.000 đồng trở xuống thì thuộc trường hợp được miễn thuế theo nội dung hướng dẫn.
Hộ kinh doanh, cá nhân kinh doanh được miễn thuế nếu số thuế phải nộp trên hồ sơ khai thuế hoặc hồ sơ quyết toán thuế từ 50.000 đồng trở xuống, trừ trường hợp pháp luật có quy định khác.
Điều này cần được lưu ý khi xác định số thuế phải nộp trên hồ sơ khai thuế và quyết toán.
Đối với hộ gia đình, cá nhân thuộc đối tượng nộp thuế sử dụng đất phi nông nghiệp, nếu số thuế phải nộp hằng năm từ 50.000 đồng trở xuống thì thuộc trường hợp được miễn.
Không nên mặc định như vậy.
Việc một trường hợp được miễn thuế không có nghĩa doanh nghiệp hoặc hộ kinh doanh được tự động bỏ qua tất cả nghĩa vụ khai thuế.
Kế toán và người nộp thuế vẫn cần xác định chính xác:
Loại thuế phát sinh.
Đối tượng chịu thuế.
Căn cứ miễn, giảm thuế.
Số thuế phải nộp.
Nghĩa vụ khai thuế.
Nghĩa vụ quyết toán.
Hồ sơ, chứng từ có liên quan.
Do đó, cần phân biệt rõ được miễn thuế với không phát sinh nghĩa vụ khai thuế.
Đây là nội dung kế toán và doanh nghiệp cần đặc biệt lưu ý.
Miễn thuế là trường hợp thuộc diện áp dụng chính sách miễn theo quy định.
Giảm thuế là trường hợp số thuế phải nộp được giảm theo điều kiện và căn cứ pháp lý tương ứng.
Không thu thuế là trường hợp pháp luật quy định cơ quan thuế không thực hiện thu khoản thuế tương ứng trong trường hợp cụ thể.
Không chịu thuế là trường hợp đối tượng hoặc giao dịch thuộc phạm vi không chịu loại thuế tương ứng theo quy định.
Lưu ý: Bốn khái niệm trên không đồng nhất với nhau. Mỗi trường hợp có căn cứ và cách xử lý khác nhau.
Từ ngày 01/07/2026, khi thực hiện kê khai và xác định nghĩa vụ thuế, cần chủ động kiểm tra:
Trước tiên cần xác định khoản thu nhập, doanh thu hoặc hoạt động kinh doanh thuộc loại thuế nào.
Không phải mọi khoản thu nhập hoặc hoạt động đều có cách tính thuế giống nhau. Cần xác định đúng đối tượng theo quy định.
Nếu thuộc trường hợp miễn hoặc giảm, cần xác định đúng căn cứ áp dụng và điều kiện đi kèm.
Đặc biệt lưu ý ngưỡng 50.000 đồng được đề cập trong nội dung hướng dẫn.
Được miễn một khoản thuế không nên được hiểu mặc nhiên là không còn bất kỳ nghĩa vụ khai, quyết toán hoặc lưu trữ hồ sơ nào.
Có thể hiểu đơn giản:
Số thuế phải nộp ≤ 50.000 đồng
→ thuộc trường hợp được miễn thuế đối với các nhóm được quy định.
Tuy nhiên, việc áp dụng thực tế vẫn cần xác định đúng loại thuế, đối tượng và căn cứ pháp lý của từng trường hợp.
Trong thực tế, việc nhầm lẫn giữa “miễn thuế”, “không chịu thuế” và “không thu thuế” có thể dẫn đến cách xử lý hồ sơ không phù hợp.
Vì vậy, kế toán và người nộp thuế nên kiểm tra đầy đủ:
Loại thuế → Đối tượng → Căn cứ miễn/giảm → Số thuế phải nộp → Nghĩa vụ khai thuế → Hồ sơ liên quan.
Đặc biệt, các chính sách thuế áp dụng từ 01/07/2026 cần được cập nhật theo đúng văn bản và thời điểm hiệu lực.
Từ 01/07/2026, kế toán, doanh nghiệp và hộ kinh doanh cần chú ý các quy định về miễn, giảm, không thu và không chịu thuế theo nội dung hướng dẫn tại Điều 32 Nghị định 252/2026/NĐ-CP.
Đáng chú ý là ngưỡng 50.000 đồng đối với một số trường hợp, trong đó đề cập đến thuế TNCN, hộ kinh doanh/cá nhân kinh doanh và thuế sử dụng đất phi nông nghiệp.
???? Khi áp dụng thực tế, cần xác định đúng đối tượng, loại thuế, căn cứ miễn/giảm và nghĩa vụ khai thuế để hạn chế sai sót.
Bạn đang chưa rõ doanh nghiệp, hộ kinh doanh hoặc cá nhân của mình có thuộc trường hợp miễn, giảm hoặc không phải nộp thuế hay không?
CẦN TƯ VẤN – LIÊN HỆ KẾ TOÁN ĐẠI DƯƠNG để được hỗ trợ kiểm tra trường hợp cụ thể.