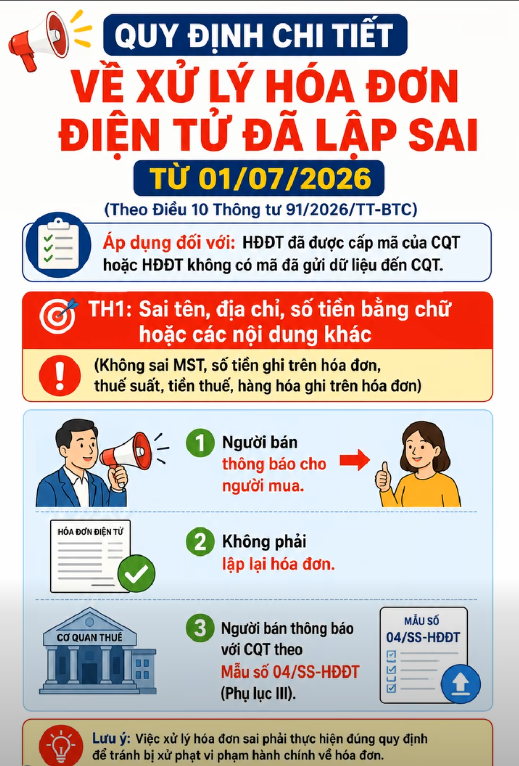
Quy định được áp dụng đối với:
Hóa đơn điện tử đã được cấp mã của cơ quan thuế; hoặc
Hóa đơn điện tử không có mã đã gửi dữ liệu đến cơ quan thuế.
Do đó, khi phát hiện hóa đơn có sai sót, người bán cần xác định loại hóa đơn và nội dung sai trước khi lựa chọn cách xử lý.
Những sai sót thuộc trường hợp này
Trường hợp 1 là hóa đơn có sai:
Tên;
Địa chỉ;
Số tiền bằng chữ;
Hoặc các nội dung khác.
Tuy nhiên, cần phân biệt với các nội dung gồm:
Mã số thuế;
Số tiền ghi trên hóa đơn;
Thuế suất;
Tiền thuế;
Hàng hóa ghi trên hóa đơn.
Vì vậy, kế toán cần xác định chính xác nội dung bị sai trước khi xử lý.
Lưu ý: Không nên áp dụng cách xử lý của trường hợp sai tên, địa chỉ hoặc nội dung khác cho tất cả các loại sai sót trên hóa đơn.
Đối với trường hợp được nêu quy trình xử lý gồm 3 bước chính.
Khi phát hiện hóa đơn điện tử đã lập có sai sót thuộc trường hợp này, người bán thực hiện thông báo cho người mua về nội dung sai sót.
Việc thông báo giúp hai bên cùng nắm được tình trạng của hóa đơn và có căn cứ lưu hồ sơ xử lý.
H4: Doanh nghiệp nên lưu lại thông tin xử lý
Kế toán nên lưu các thông tin liên quan đến việc thông báo để thuận tiện đối chiếu hồ sơ sau này.
Có thể kiểm tra:
Hóa đơn bị sai;
Nội dung sai;
Thời điểm phát hiện sai sót;
Nội dung thông báo cho người mua;
Hồ sơ liên quan đến việc xử lý.
Đây là điểm đáng chú ý trong trường hợp được đề cập.
Người bán không phải lập lại hóa đơn đối với trường hợp hóa đơn sai tên, địa chỉ, số tiền bằng chữ hoặc nội dung khác theo phạm vi nêu trên.
Điều này có nghĩa là doanh nghiệp không nên tự động hủy và lập một hóa đơn mới chỉ vì phát hiện các sai sót thuộc trường hợp này.
Thay vào đó, thực hiện quy trình thông báo và thông báo với cơ quan thuế theo quy định.
Sau khi thông báo cho người mua, người bán thực hiện thông báo với cơ quan thuế về hóa đơn điện tử có sai sót.
Việc thông báo được thực hiện theo:
Mẫu số 04/SS-HĐĐT – Phụ lục III.
Đây là biểu mẫu cần lưu ý khi doanh nghiệp thực hiện xử lý hóa đơn điện tử có sai sót thuộc trường hợp này.
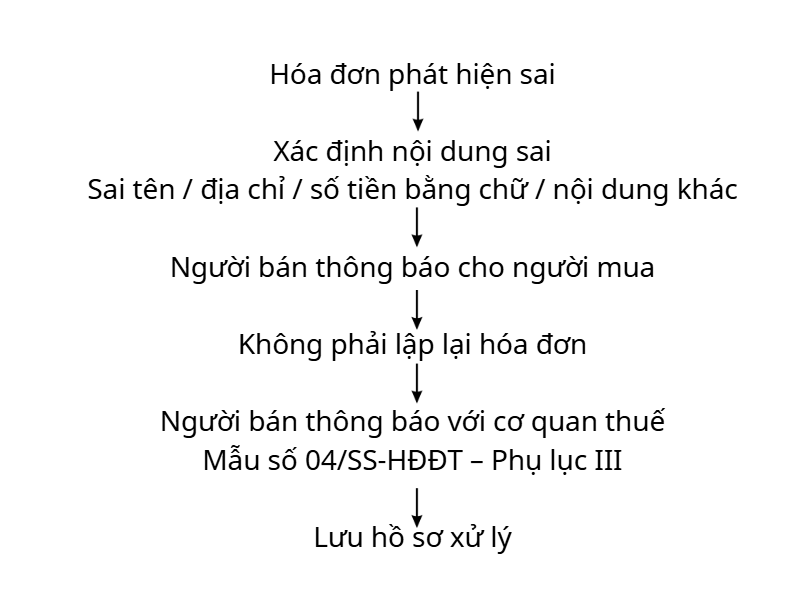
Kế toán có thể ghi nhớ quy trình theo sơ đồ:
Công ty A xuất hóa đơn điện tử cho Công ty B.
Sau khi hóa đơn được lập, kế toán phát hiện tên người mua bị ghi sai, trong khi các thông tin khác thuộc phạm vi trường hợp này không có sai sót.
Theo trường hợp được nêu:
Bước 1: Người bán thông báo cho người mua về sai sót.
Bước 2: Không phải lập lại hóa đơn.
Bước 3: Người bán thông báo với cơ quan thuế theo Mẫu số 04/SS-HĐĐT – Phụ lục III.
Như vậy, kế toán cần tập trung vào đúng quy trình xử lý sai sót, thay vì tự động lập một hóa đơn mới.
Doanh nghiệp đã lập hóa đơn điện tử nhưng phát hiện địa chỉ của người mua bị ghi sai.
Sau khi kiểm tra, sai sót thuộc trường hợp được đề cập.
Doanh nghiệp thực hiện:
Thông báo cho người mua;
Không phải lập lại hóa đơn;
Thông báo với cơ quan thuế theo Mẫu số 04/SS-HĐĐT – Phụ lục III.
Kế toán cần lưu lại hồ sơ xử lý để thuận tiện kiểm tra, đối chiếu khi cần.
Sai số tiền bằng chữ thuộc trường hợp 1.
Do đó, với trường hợp này:
Người bán thông báo cho người mua;
Không phải lập lại hóa đơn;
Người bán thông báo với cơ quan thuế theo Mẫu số 04/SS-HĐĐT – Phụ lục III.
Đây là điểm kế toán cần đặc biệt chú ý.
Phân biệt:
Số tiền bằng chữ
với
Số tiền ghi trên hóa đơn.
Vì vậy, khi phát hiện sai số tiền, kế toán không nên xử lý ngay mà cần xác định sai ở phần số tiền bằng chữ hay sai chính số tiền trên hóa đơn.
Nếu hóa đơn có sai nội dung khác thuộc phạm vi trường hợp 1, doanh nghiệp cũng thực hiện theo quy trình:
① Thông báo cho người mua
② Không phải lập lại hóa đơn
③ Thông báo với cơ quan thuế theo Mẫu 04/SS-HĐĐT
Tuy nhiên, trước khi thực hiện, kế toán cần xác định nội dung sai có thực sự thuộc trường hợp 1 hay không.
Trường hợp 1 không bao gồm các sai sót về:
Mã số thuế;
Số tiền ghi trên hóa đơn;
Thuế suất;
Tiền thuế;
Hàng hóa ghi trên hóa đơn.
Do đó, khi phát hiện hóa đơn sai, kế toán cần thực hiện bước đầu tiên là:
XÁC ĐỊNH HÓA ĐƠN SAI NỘI DUNG GÌ.
Sau đó mới lựa chọn cách xử lý phù hợp.
Đây là bước rất quan trọng vì mỗi loại sai sót có thể có cách xử lý khác nhau.
Khi phát hiện hóa đơn điện tử có sai sót, kế toán có thể kiểm tra nhanh theo checklist sau:
☐ Hóa đơn đã được cấp mã của cơ quan thuế chưa?
☐ Nếu không có mã, hóa đơn đã gửi dữ liệu đến cơ quan thuế chưa?
☐ Sai tên?
☐ Sai địa chỉ?
☐ Sai số tiền bằng chữ?
☐ Sai nội dung khác?
☐ Có sai mã số thuế không?
☐ Có sai số tiền ghi trên hóa đơn không?
☐ Có sai thuế suất không?
☐ Có sai tiền thuế không?
☐ Có sai hàng hóa trên hóa đơn không?
Nếu thuộc trường hợp 1 theo nội dung:
- Thông báo cho người mua
- Không lập lại hóa đơn
- Thông báo với cơ quan thuế
- Sử dụng Mẫu số 04/SS-HĐĐT – Phụ lục III
- Lưu hồ sơ xử lý
Việc xử lý hóa đơn điện tử sai cần được thực hiện đúng quy định và đúng trường hợp sai sót.
Kế toán không nên có thói quen:
❌ Thấy sai là lập hóa đơn mới.
Thay vào đó:
Phát hiện sai → Xác định nội dung sai → Xác định trường hợp xử lý → Thông báo đúng đối tượng → Thực hiện đúng biểu mẫu → Lưu hồ sơ.
Đặc biệt, cần phân biệt rõ sai tên, địa chỉ, số tiền bằng chữ hoặc nội dung khác với các sai sót về mã số thuế, số tiền, thuế suất, tiền thuế và hàng hóa.
Từ 01/07/2026, khi xử lý hóa đơn điện tử đã lập sai, doanh nghiệp cần xác định chính xác nội dung sai trước khi thực hiện.
Đối với trường hợp sai tên, địa chỉ, số tiền bằng chữ hoặc nội dung khác:
Người bán thông báo cho người mua → Không phải lập lại hóa đơn → Người bán thông báo với cơ quan thuế theo Mẫu số 04/SS-HĐĐT.
???? Lưu ý: Nội dung trên tập trung vào Trường hợp 1. Với các sai sót về mã số thuế, số tiền ghi trên hóa đơn, thuế suất, tiền thuế hoặc hàng hóa, cần xác định trường hợp tương ứng trước khi xử lý.
Kế toán, chủ doanh nghiệp nên kiểm tra kỹ nội dung sai trước khi lập hóa đơn thay thế hoặc điều chỉnh để tránh xử lý không đúng quy định.