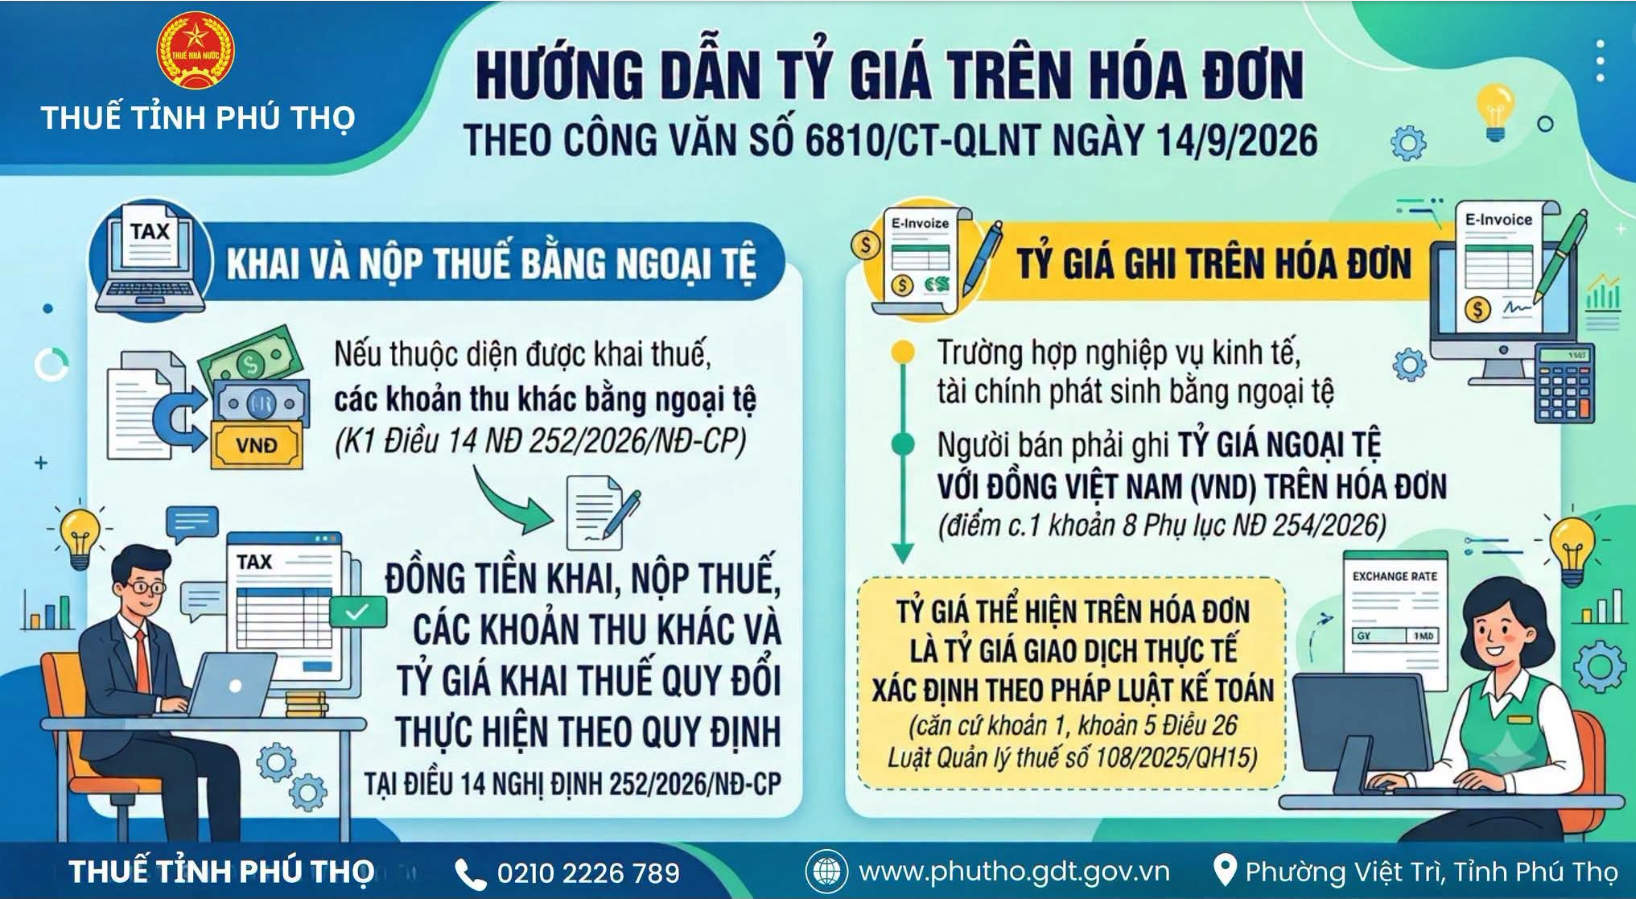
Trường hợp nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ, người bán cần lưu ý việc thể hiện tỷ giá ngoại tệ với đồng Việt Nam trên hóa đơn.
Người bán phải ghi tỷ giá ngoại tệ với đồng Việt Nam (VND) trên hóa đơn.
Nội dung này được dẫn chiếu tại điểm c.1 khoản 8 Phụ lục Nghị định 254/2026.
Tỷ giá được thể hiện trên hóa đơn giúp xác định mối liên hệ giữa:
Giá trị giao dịch bằng ngoại tệ ↔ Đồng Việt Nam (VND).
Đây cũng là thông tin quan trọng để kế toán đối chiếu giữa:
Hóa đơn;
Chứng từ giao dịch;
Sổ kế toán;
Hồ sơ khai thuế;
Số liệu quy đổi ngoại tệ.
Đây là nội dung quan trọng nhất trong hướng dẫn.
Tỷ giá thể hiện trên hóa đơn là tỷ giá giao dịch thực tế xác định theo pháp luật kế toán.
Cụ thể:
Khoản 1, khoản 5 Điều 26 Luật Quản lý thuế số 108/2025/QH15.
Khi lập hóa đơn cho giao dịch bằng ngoại tệ, doanh nghiệp cần xác định đúng tỷ giá giao dịch thực tế theo quy định áp dụng.
Do đó, kế toán không nên tự ý lựa chọn:
❌ Tỷ giá tùy ý
❌ Tỷ giá không có căn cứ
❌ Tỷ giá không phù hợp với hồ sơ kế toán
❌ Tỷ giá không thống nhất với chứng từ giao dịch
Thay vào đó, cần xác định tỷ giá theo quy định kế toán áp dụng cho giao dịch cụ thể.
Bên cạnh việc ghi tỷ giá trên hóa đơn, doanh nghiệp cũng cần lưu ý trường hợp khai và nộp thuế có liên quan đến ngoại tệ.
Nếu thuộc diện được khai thuế, các khoản thu khác bằng ngoại tệ thì:
Đồng tiền khai, nộp thuế, các khoản thu khác và tỷ giá khai thuế quy đổi thực hiện theo quy định tại Điều 14 Nghị định 252/2026/NĐ-CP.
Phát sinh giao dịch bằng ngoại tệ
⬇️
Xác định tỷ giá theo quy định
⬇️
Ghi tỷ giá ngoại tệ với VND trên hóa đơn
⬇️
Quy đổi để khai thuế theo quy định
⬇️
Khai và nộp thuế
Như vậy, doanh nghiệp cần kiểm soát cả khâu lập hóa đơn và khâu khai thuế, tránh tình trạng số liệu giữa hai hồ sơ không thống nhất.
Đây là điểm kế toán cần phân biệt.
Tỷ giá ghi trên hóa đơn được xác định theo tỷ giá giao dịch thực tế theo pháp luật kế toán.
Trong khi đó, đồng tiền khai, nộp thuế và tỷ giá khai thuế quy đổi thực hiện theo quy định tại Điều 14 Nghị định 252/2026/NĐ-CP.
Kế toán nên kiểm tra:
① Tỷ giá dùng để lập hóa đơn
→ Xác định theo quy định áp dụng.
② Tỷ giá quy đổi phục vụ khai thuế
→ Thực hiện theo quy định về khai thuế.
③ Số liệu kế toán
→ Đảm bảo phù hợp với chứng từ và quy định kế toán áp dụng.
Không nên mặc định rằng mọi tỷ giá sử dụng trong hóa đơn, kế toán và khai thuế đều là một tỷ giá trong mọi trường hợp.
Giả sử doanh nghiệp phát sinh một giao dịch kinh tế bằng ngoại tệ.
Do giao dịch phát sinh bằng ngoại tệ, kế toán cần thực hiện các bước:
Xác định đầy đủ:
Loại ngoại tệ;
Giá trị giao dịch;
Ngày phát sinh;
Các chứng từ liên quan.
Kế toán xác định tỷ giá giao dịch thực tế theo quy định áp dụng.
Khi lập hóa đơn, người bán thực hiện ghi tỷ giá ngoại tệ với VND trên hóa đơn theo quy định.
Thực hiện quy đổi và xác định đồng tiền khai, nộp thuế theo quy định tại Điều 14 Nghị định 252/2026/NĐ-CP.
Kế toán kiểm tra:
Hợp đồng/chứng từ ↔ Hóa đơn ↔ Sổ kế toán ↔ Hồ sơ khai thuế
để đảm bảo số liệu được theo dõi nhất quán.
Trước khi phát hành hóa đơn, kế toán có thể kiểm tra theo checklist sau:
☑️ Giao dịch có phát sinh bằng ngoại tệ không?
☑️ Loại ngoại tệ là gì?
☑️ Giá trị giao dịch bao nhiêu?
☑️ Ngày phát sinh giao dịch?
☑️ Đã xác định đúng tỷ giá giao dịch thực tế chưa?
☑️ Tỷ giá có căn cứ theo quy định kế toán áp dụng không?
☑️ Tỷ giá ngoại tệ với VND đã được thể hiện trên hóa đơn chưa?
☑️ Đã xác định đúng đồng tiền khai, nộp thuế chưa?
☑️ Đã quy đổi ngoại tệ phục vụ khai thuế đúng quy định chưa?
☑️ Số liệu trên hóa đơn và hồ sơ khai thuế đã được đối chiếu chưa?
Đối với nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ, người bán cần lưu ý yêu cầu ghi tỷ giá ngoại tệ với VND trên hóa đơn theo nội dung hướng dẫn.
Tỷ giá trên hóa đơn không nên được xác định tùy tiện mà cần căn cứ vào tỷ giá giao dịch thực tế theo pháp luật kế toán.
Kế toán cần phân biệt:
Tỷ giá ghi trên hóa đơn
và
Tỷ giá quy đổi phục vụ khai thuế.
Hai nội dung cần được xác định theo quy định tương ứng.
Giao dịch ngoại tệ thường liên quan đến nhiều chứng từ.
Doanh nghiệp nên đối chiếu:
Hợp đồng → Chứng từ thanh toán → Hóa đơn → Sổ kế toán → Tờ khai thuế.
Nội dung hướng dẫn được dẫn chiếu từ các văn bản sau:
Đây là văn bản được thể hiện với nội dung:
“Hướng dẫn tỷ giá trên hóa đơn”.
Dẫn chiếu Khoản 1 Điều 14 Nghị định 252/2026/NĐ-CP đối với nội dung về khai và nộp thuế bằng ngoại tệ.
Nội dung về tỷ giá ngoại tệ với đồng Việt Nam ghi trên hóa đơn được dẫn chiếu tại:
Điểm c.1 khoản 8 Phụ lục Nghị định 254/2026.
Dẫn chiếu khoản 1, khoản 5 Điều 26 Luật Quản lý thuế số 108/2025/QH15 liên quan đến tỷ giá giao dịch thực tế.
???? Trước khi lập hóa đơn:
☐ Xác định giao dịch có phát sinh bằng ngoại tệ.
☐ Xác định loại ngoại tệ.
☐ Xác định giá trị giao dịch.
☐ Xác định tỷ giá giao dịch thực tế.
☐ Ghi tỷ giá ngoại tệ với VND trên hóa đơn.
☐ Kiểm tra thông tin hóa đơn.
☐ Xác định cách quy đổi phục vụ khai thuế.
☐ Đối chiếu hóa đơn với chứng từ và sổ kế toán.
???? Công thức ghi nhớ
Giao dịch ngoại tệ → Xác định tỷ giá → Ghi tỷ giá trên hóa đơn → Quy đổi khai thuế → Đối chiếu số liệu
Khi doanh nghiệp phát sinh nghiệp vụ kinh tế, tài chính bằng ngoại tệ, việc xác định đúng tỷ giá trên hóa đơn là nội dung cần được kế toán kiểm tra kỹ.
Người bán phải ghi tỷ giá ngoại tệ với đồng Việt Nam (VND) trên hóa đơn.
Đồng thời, tỷ giá thể hiện trên hóa đơn là tỷ giá giao dịch thực tế xác định theo pháp luật kế toán.
Đối với khai và nộp thuế, doanh nghiệp cần thực hiện đồng tiền khai, nộp thuế và tỷ giá khai thuế quy đổi theo quy định tại Điều 14 Nghị định 252/2026/NĐ-CP.