Theo Công văn số 458/TMĐT-THNV ngày 04/09/2026, ngày 06/08/2026, Bộ Tài chính đã đề xuất một số giải pháp hỗ trợ về thuế đối với hộ kinh doanh, cá nhân kinh doanh và doanh nghiệp.
Các đề xuất được đề cập bao gồm việc nghiên cứu phương pháp tính thuế đơn giản, tạo điều kiện thuận lợi để hộ kinh doanh, cá nhân kinh doanh yên tâm hoạt động sản xuất, kinh doanh và thực hiện đúng nghĩa vụ thuế.
Trong thời gian chờ cấp có thẩm quyền xem xét, sửa đổi các quy định liên quan, Chi cục Thuế Thương mại điện tử đề nghị các đơn vị phối hợp tuyên truyền, hướng dẫn hộ kinh doanh, cá nhân kinh doanh hoạt động trên sàn thương mại điện tử, nền tảng thương mại điện tử và nền tảng số thực hiện tạm nộp thuế TNCN theo quy định hiện hành.
Công văn: 458/TMĐT-THNV.
Ngày ban hành: 04/09/2026.
Cơ quan ban hành: Chi cục Thuế Thương mại điện tử.
Nội dung: Tuyên truyền, hướng dẫn hộ, cá nhân kinh doanh thực hiện tạm nộp thuế TNCN.
Căn cứ được dẫn chiếu: Nghị định số 68/2026/NĐ-CP và Nghị định số 252/2026/NĐ-CP.
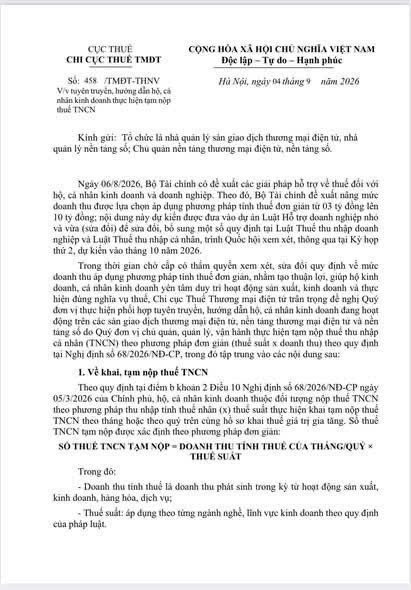
Theo nội dung công văn, căn cứ điểm b khoản 2 Điều 10 Nghị định số 68/2026/NĐ-CP ngày 05/03/2026 của Chính phủ, hộ, cá nhân kinh doanh thuộc đối tượng nộp thuế TNCN theo phương pháp thu nhập tính thuế nhân với thuế suất thực hiện khai tạm nộp thuế TNCN theo tháng hoặc theo quý, cùng hồ sơ khai thuế giá trị gia tăng.
Số thuế TNCN tạm nộp được xác định theo phương pháp đơn giản:
Số thuế TNCN tạm nộp
=Doanh thu tính thuế của tháng/quý×Thuế suất
Trong đó:
Doanh thu tính thuế: Doanh thu phát sinh trong kỳ từ hoạt động sản xuất, kinh doanh, hàng hóa và dịch vụ.
Thuế suất: Áp dụng theo từng ngành nghề, lĩnh vực kinh doanh theo quy định pháp luật.
Trước khi tính số thuế TNCN tạm nộp, hộ, cá nhân kinh doanh cần xác định:
Doanh thu phát sinh trong tháng hoặc quý.
Ngành nghề, lĩnh vực hoạt động kinh doanh.
Thuế suất áp dụng tương ứng.
Kỳ khai thuế theo quy định.
Thời hạn nộp hồ sơ khai thuế và nộp tiền thuế.
Lưu ý: Thuế suất không được xác định giống nhau cho mọi hoạt động kinh doanh. Cần đối chiếu ngành nghề, lĩnh vực và quy định áp dụng trong từng trường hợp.
Theo nội dung công văn, doanh thu tính thuế là doanh thu phát sinh trong kỳ từ hoạt động:
Sản xuất;
Kinh doanh;
Kinh doanh hàng hóa;
Cung cấp dịch vụ;
Các hoạt động kinh doanh khác thuộc phạm vi áp dụng.
Hộ, cá nhân kinh doanh cần tập hợp doanh thu phát sinh trong kỳ khai thuế tương ứng.
Tùy thuộc vào kỳ khai thuế, doanh thu tính thuế được xác định theo:
Doanh thu phát sinh trong tháng; hoặc
Doanh thu phát sinh trong quý.
Doanh thu cần được đối chiếu với dữ liệu bán hàng, giao dịch trên nền tảng thương mại điện tử, hóa đơn, chứng từ và các hồ sơ liên quan.
☑️ Doanh thu trên sàn thương mại điện tử.
☑️ Doanh thu từ nền tảng số.
☑️ Doanh thu từ giao dịch trực tiếp nếu thuộc phạm vi tổng hợp.
☑️ Hóa đơn, chứng từ bán hàng.
☑️ Các khoản doanh thu phát sinh trong kỳ khai thuế.
☑️ Số liệu sử dụng để xác định nghĩa vụ thuế.
Theo hướng dẫn tại công văn, hộ, cá nhân kinh doanh thực hiện khai tạm nộp thuế TNCN theo tháng hoặc quý, cùng hồ sơ khai thuế giá trị gia tăng theo quy định.
Hộ, cá nhân kinh doanh cần chủ động kiểm tra mình thuộc kỳ khai thuế nào để thực hiện đúng thời hạn.
Các công việc cần thực hiện gồm:
Xác định kỳ khai thuế.
Tổng hợp doanh thu tính thuế.
Xác định thuế suất áp dụng.
Tính số thuế TNCN tạm nộp.
Chuẩn bị hồ sơ khai thuế.
Nộp hồ sơ và tiền thuế đúng hạn.
Việc theo dõi doanh thu và nghĩa vụ thuế theo từng kỳ giúp hộ kinh doanh:
Chủ động dự kiến số thuế phải nộp;
Hạn chế tình trạng dồn hồ sơ vào cuối năm;
Phát hiện sai lệch dữ liệu sớm;
Chuẩn bị thông tin phục vụ quyết toán thuế;
Theo dõi tình trạng nộp thuế.
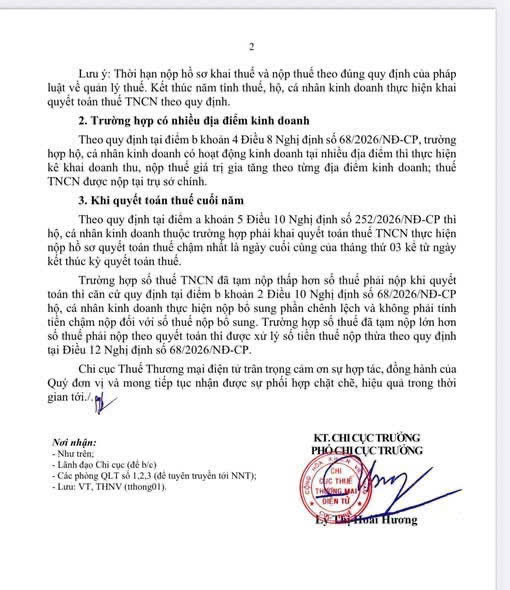
Đối với trường hợp hộ, cá nhân kinh doanh hoạt động tại nhiều địa điểm, công văn dẫn chiếu điểm b khoản 4 Điều 8 Nghị định số 68/2026/NĐ-CP.
Theo nội dung được nêu:
Thuế giá trị gia tăng: Kê khai doanh thu và nộp thuế theo từng địa điểm kinh doanh.
Thuế thu nhập cá nhân: Nộp tại trụ sở chính.
Một hộ kinh doanh có:
Trụ sở chính tại địa điểm A;
Địa điểm kinh doanh thứ nhất tại địa điểm B;
Địa điểm kinh doanh thứ hai tại địa điểm C.
Hộ kinh doanh cần thực hiện việc kê khai doanh thu và nộp thuế giá trị gia tăng theo từng địa điểm kinh doanh theo quy định áp dụng. Thuế TNCN được nộp tại trụ sở chính theo nội dung hướng dẫn.
Hộ kinh doanh có nhiều địa điểm nên lập bảng theo dõi riêng:
| Nội dung | Cần theo dõi |
|---|---|
| Địa điểm kinh doanh | Tên, địa chỉ từng địa điểm |
| Doanh thu | Doanh thu phát sinh theo từng địa điểm |
| Thuế GTGT | Kê khai, nộp theo quy định đối với từng địa điểm |
| Thuế TNCN | Nộp tại trụ sở chính theo hướng dẫn |
| Chứng từ | Hóa đơn, chứng từ và hồ sơ liên quan |
| Đối chiếu | Số liệu từng địa điểm và tổng hợp |
Lưu ý: Cách thực hiện cần được đối chiếu với hồ sơ đăng ký, loại hình hoạt động và quy định cụ thể đang áp dụng cho hộ kinh doanh.
Bên cạnh việc tạm nộp thuế theo tháng hoặc quý, hộ, cá nhân kinh doanh thuộc trường hợp phải quyết toán thuế TNCN cần thực hiện hồ sơ quyết toán theo quy định.
Theo điểm a khoản 5 Điều 10 Nghị định số 252/2026/NĐ-CP, thời hạn nộp hồ sơ quyết toán thuế được công văn dẫn chiếu là:
Chậm nhất là ngày cuối cùng của tháng thứ ba kể từ ngày kết thúc kỳ quyết toán thuế.
Hộ, cá nhân kinh doanh cần chủ động xác định:
Kỳ quyết toán thuế;
Thời điểm kết thúc kỳ quyết toán;
Ngày hết hạn nộp hồ sơ;
Số thuế đã tạm nộp;
Số thuế phải nộp theo quyết toán.
Việc chuẩn bị dữ liệu quyết toán trước thời hạn giúp hộ kinh doanh:
☑️ Tổng hợp đầy đủ doanh thu trong năm.
☑️ Đối chiếu số thuế TNCN đã tạm nộp.
☑️ Kiểm tra số liệu trên nền tảng thương mại điện tử.
☑️ Xác định chênh lệch thuế nếu có.
☑️ Hạn chế sai sót khi lập hồ sơ quyết toán.
Theo nội dung công văn, trường hợp số thuế TNCN đã tạm nộp thấp hơn số thuế phải nộp khi quyết toán, hộ, cá nhân kinh doanh thực hiện nộp bổ sung phần chênh lệch.
Căn cứ được dẫn chiếu là điểm b khoản 2 Điều 10 Nghị định số 68/2026/NĐ-CP.
Theo nội dung công văn:
Hộ, cá nhân kinh doanh không phải tính tiền chậm nộp đối với số thuế TNCN nộp bổ sung trong trường hợp được đề cập.
Việc áp dụng cần căn cứ đúng điều kiện, phạm vi và quy định tại văn bản pháp luật tương ứng.
Xác định tổng số thuế TNCN phải nộp theo quyết toán.
Đối chiếu số thuế TNCN đã tạm nộp.
Tính phần chênh lệch còn phải nộp.
Thực hiện nộp bổ sung theo quy định.
Lưu chứng từ nộp tiền và hồ sơ liên quan.
Trường hợp số thuế TNCN đã tạm nộp lớn hơn số thuế phải nộp theo quyết toán, số thuế nộp thừa được xử lý theo quy định tại Điều 12 Nghị định số 68/2026/NĐ-CP.
Tổng doanh thu tính thuế;
Thuế suất đã áp dụng;
Tổng số thuế TNCN tạm nộp;
Số thuế phải nộp theo quyết toán;
Số thuế nộp thừa nếu có;
Hồ sơ, chứng từ chứng minh số thuế đã nộp.
Việc xử lý số thuế nộp thừa cần thực hiện theo quy định và hồ sơ phù hợp với từng trường hợp.
Hộ, cá nhân kinh doanh có thể tham khảo quy trình theo dõi nghĩa vụ thuế dưới đây:
Tập hợp doanh thu từ hoạt động kinh doanh trong từng tháng hoặc quý.
Kiểm tra ngành nghề, lĩnh vực kinh doanh và thuế suất áp dụng theo quy định.
Áp dụng công thức:
Thuế TNCN tạm nộp = Doanh thu tính thuế × Thuế suất.
Thực hiện khai tạm nộp thuế TNCN theo tháng hoặc quý, cùng hồ sơ khai thuế GTGT theo quy định.
Kiểm tra:
Hồ sơ đã nộp;
Tiền thuế đã nộp;
Thông báo từ cơ quan thuế;
Các khoản còn phải nộp hoặc chênh lệch.
Tổng hợp doanh thu, số thuế đã tạm nộp và các tài liệu cần thiết để thực hiện quyết toán khi thuộc trường hợp phải quyết toán.
Tự kiểm tra nghĩa vụ thuế
Hộ, cá nhân kinh doanh cần lưu ý các nội dung sau:
Không sử dụng một mức thuế suất chung cho mọi ngành nghề. Thuế suất cần được xác định theo lĩnh vực kinh doanh và quy định áp dụng.
Theo dõi doanh thu theo đúng kỳ khai thuế. Số liệu cần được tổng hợp đầy đủ và có căn cứ.
Phân biệt doanh thu theo từng địa điểm kinh doanh. Đặc biệt đối với hộ kinh doanh có nhiều địa điểm.
Theo dõi thời hạn khai và nộp thuế. Không nên chờ đến thời điểm quyết toán mới rà soát dữ liệu.
Lưu trữ chứng từ, dữ liệu giao dịch. Đây là cơ sở để đối chiếu và giải trình khi cần.
Kiểm tra chênh lệch khi quyết toán. Cần xác định số thuế đã tạm nộp và số thuế phải nộp theo quyết toán.
Đối chiếu quy định hiện hành. Trước khi áp dụng, cần kiểm tra đúng trường hợp và điều kiện được quy định trong văn bản pháp luật.
Công văn số 458/TMĐT-THNV ngày 04/09/2026 của Chi cục Thuế Thương mại điện tử tập trung hướng dẫn hộ, cá nhân kinh doanh thực hiện tạm nộp thuế TNCN theo phương pháp đơn giản dựa trên doanh thu tính thuế nhân với thuế suất